Restwert richtig ermitteln: So vermeiden Sie Kürzungen
Kaum eine Position im Gutachten wird so häufig von Versicherern angegriffen wie der Restwert. Wer die Anforderungen der Rechtsprechung kennt und sauber dokumentiert, erspart sich und seinen Auftraggebern viel Ärger.
Was ist der Restwert?
Der Restwert ist der Betrag, den der Geschädigte für sein beschädigtes Fahrzeug in unrepariertem Zustand noch erzielen kann. Er wird vom Wiederbeschaffungswert abgezogen – die Differenz ist der sogenannte Wiederbeschaffungsaufwand, den die gegnerische Haftpflichtversicherung erstatten muss.
Je höher der Restwert angesetzt wird, desto weniger muss der Versicherer zahlen. Genau deshalb steht diese Position so oft im Fokus von Prüfdienstleistern. Für Sie als Sachverständigen bedeutet das: Der Restwert ist keine Nebensache, die man am Ende des Gutachtens schnell einträgt, sondern ein Wert, der methodisch sauber hergeleitet und nachvollziehbar belegt werden muss.
Wichtig ist auch die Abgrenzung: Der Restwert ist kein Schrottwert und kein reiner Teilewert. Gemeint ist der Preis, den ein Käufer auf dem Markt für genau dieses Fahrzeug im aktuellen, beschädigten Zustand zahlen würde – einschließlich aller Ausstattungsmerkmale, der Laufleistung und des konkreten Schadenbilds.
Wiederbeschaffungswert, Restwert und Wiederbeschaffungsaufwand
Drei Begriffe greifen bei der Abrechnung eines Totalschadens ineinander:
- Der Wiederbeschaffungswert (WBW) ist der Preis, den der Geschädigte bei einem seriösen Händler für ein gleichwertiges Ersatzfahrzeug aufwenden müsste – also für ein Fahrzeug gleichen Typs, gleichen Alters, vergleichbarer Laufleistung und Ausstattung, in vergleichbarem Zustand.
- Der Restwert ist der Erlös, den das Unfallfahrzeug in beschädigtem Zustand noch bringt.
- Der Wiederbeschaffungsaufwand (WBA) ist die Differenz aus beiden Werten und damit der Betrag, der bei einer Abrechnung auf Totalschadenbasis im Kern ersetzt wird.
Die Formel ist schlicht: Wiederbeschaffungswert − Restwert = Wiederbeschaffungsaufwand. Ob der WBW brutto oder netto anzusetzen ist, hängt unter anderem von der Vorsteuerabzugsberechtigung des Geschädigten und davon ab, ob vergleichbare Fahrzeuge regel- oder differenzbesteuert gehandelt werden. Das sollte im Gutachten klar erkennbar sein.
Ein vereinfachtes Beispiel mit fiktiven Zahlen verdeutlicht den Zusammenhang:
| Position (Beispielwerte) | Betrag |
|---|---|
| Reparaturkosten laut Kalkulation | 14.000 € |
| Wiederbeschaffungswert | 12.000 € |
| Restwert (höchstes regionales Angebot) | 3.500 € |
| Wiederbeschaffungsaufwand | 8.500 € |
In diesem Beispiel übersteigen die Reparaturkosten den Wiederbeschaffungswert, bleiben aber unter der 130-%-Grenze von 15.600 € – eine Reparatur wäre also unter den Voraussetzungen der 130-%-Regel denkbar. Entscheidet sich der Geschädigte gegen die Reparatur, erhält er im Grundsatz den Wiederbeschaffungsaufwand von 8.500 € zuzüglich weiterer Schadenpositionen wie etwa Nutzungsausfallentschädigung für die Wiederbeschaffungsdauer und die Gutachterkosten. Den Restwert von 3.500 € realisiert er selbst durch den Verkauf des Fahrzeugs.
Das Beispiel zeigt auch, warum jeder Euro beim Restwert zählt: Würde der Versicherer einen Restwert von 5.000 € durchsetzen, sänke der Wiederbeschaffungsaufwand auf 7.000 € – der Geschädigte müsste dann aber auch tatsächlich 5.000 € für sein Fahrzeug erzielen können.
Wann ist der Restwert relevant?
Den Restwert müssen Sie immer dann ermitteln, wenn eine Abrechnung auf Totalschadenbasis in Betracht kommt. Das ist insbesondere der Fall, wenn:
- die Reparaturkosten den Wiederbeschaffungswert übersteigen (wirtschaftlicher Totalschaden),
- eine Reparatur technisch nicht möglich oder nicht sinnvoll ist (technischer Totalschaden),
- die Reparaturkosten zwischen 100 und 130 % des Wiederbeschaffungswerts liegen und die Voraussetzungen der sogenannten 130-%-Regel geprüft werden müssen,
- die Reparaturkosten zwar unter dem Wiederbeschaffungswert liegen, aber zusammen mit einem eventuellen Minderwert den Wiederbeschaffungsaufwand übersteigen – dann ist bei einer fiktiven Abrechnung der Wiederbeschaffungsaufwand regelmäßig die Obergrenze.
Gerade der letzte Punkt wird in der Praxis gern übersehen. Liegt der Schaden im Grenzbereich, sollten Sie den Restwert vorsorglich ermitteln, damit die Abrechnungsgrundlage für alle Varianten vollständig ist.
Der Geschädigte darf sein Fahrzeug reparieren lassen, auch wenn die Kosten bis zu 30 % über dem Wiederbeschaffungswert liegen – sofern die Reparatur fachgerecht und vollständig erfolgt und er das Fahrzeug anschließend weiter nutzt. Der Restwert ist trotzdem im Gutachten auszuweisen.
Der allgemeine regionale Markt
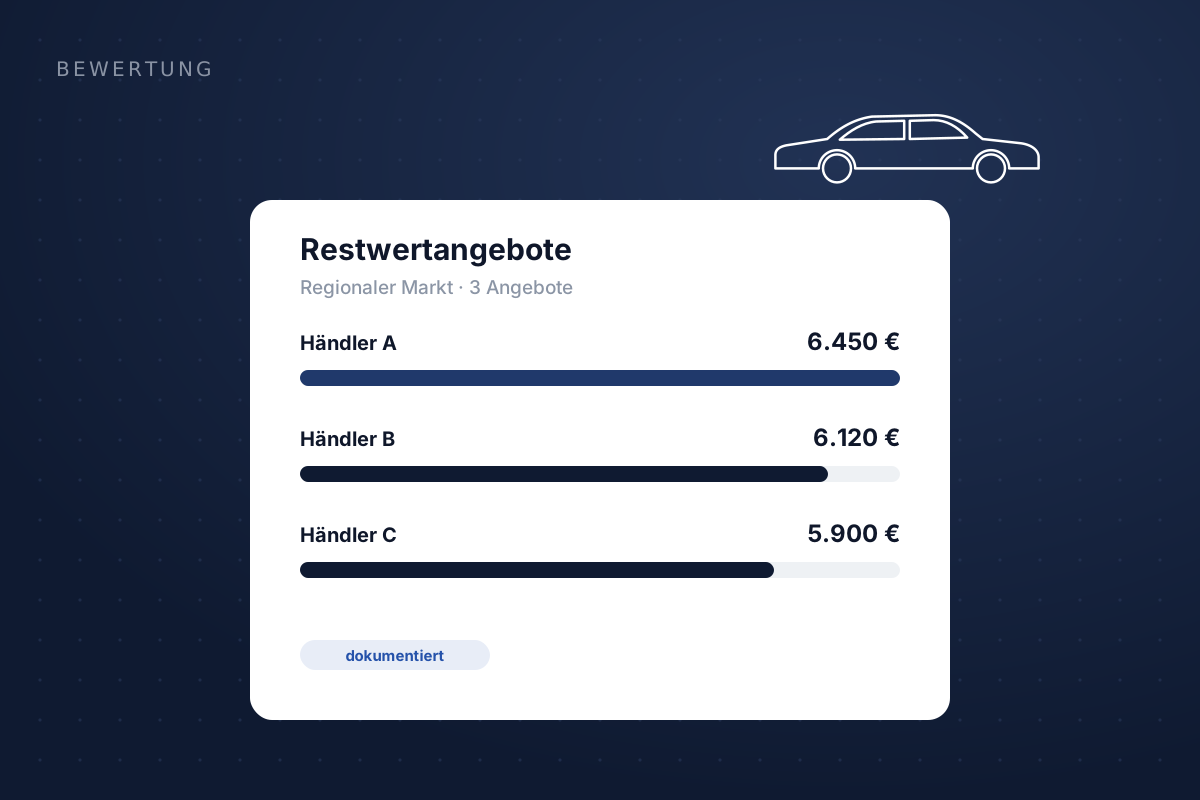
Nach ständiger Rechtsprechung des Bundesgerichtshofs darf sich der Geschädigte grundsätzlich auf den Restwert verlassen, den ein von ihm beauftragter Sachverständiger auf dem allgemeinen regionalen Markt ordnungsgemäß ermittelt hat. In der Regel sind dazu drei konkrete Angebote einzuholen.
„Regional“ meint dabei den Markt, der für den Geschädigten ohne besonderen Aufwand erreichbar ist – typischerweise Händler und Aufkäufer im Umkreis seines Wohnorts. Die Angebote sollten verbindlich und auf den konkreten Schaden bezogen sein.
Hintergrund ist der Gedanke, dass der Geschädigte „Herr des Restitutionsgeschehens“ ist: Er soll sein Fahrzeug dort verkaufen dürfen, wo er es kennt und wo er seinen Ersatzwagen typischerweise auch erwirbt – etwa bei einem Händler seines Vertrauens. Er muss sich nicht auf Märkte verweisen lassen, die ihm selbst nicht ohne Weiteres zugänglich sind. Für das Haftpflichtgutachten ist dieser Maßstab daher der zentrale Bezugspunkt.
Welche Rolle spielen Restwertbörsen?
Eine Online-Restwertbörse liefert oft deutlich höhere Gebote, weil dort überregionale und ausländische Aufkäufer bieten. Grundsätzlich muss sich der Geschädigte im Haftpflichtfall nicht auf solche Sondermärkte verweisen lassen. Trotzdem nutzen viele Sachverständige Börsen ergänzend – etwa um einen Überblick über das Marktniveau zu erhalten oder wenn der Auftraggeber es ausdrücklich wünscht.
Wichtig ist, transparent zu machen, welche Angebote vom regionalen Markt stammen und welche aus Börsen. Eine Gutachtensoftware mit Börsen-Anbindung kann beide Quellen parallel abfragen und getrennt ausweisen. Welche Börsen und Datendienste angebunden werden können, zeigt die Übersicht der Schnittstellen.
Beachten Sie dabei: Wer Börsenangebote ungetrennt mit regionalen Angeboten vermischt und schlicht das höchste Gebot ansetzt, riskiert, dem eigenen Auftraggeber zu schaden – denn dann bildet der Restwert nicht mehr den Markt ab, auf den der Geschädigte verwiesen werden darf.
Restwertermittlung Schritt für Schritt
Ein standardisierter Ablauf hilft, nichts zu vergessen und in jedem Gutachten dieselbe Qualität zu liefern. Bewährt hat sich folgende Reihenfolge:
- Totalschadenverdacht frühzeitig erkennen: Schon bei der Besichtigung abschätzen, ob die Reparaturkosten in die Nähe des Wiederbeschaffungswerts kommen. Dann gleich die Fotodokumentation auf die Bedürfnisse der Restwertbieter ausrichten.
- Fahrzeugdaten vollständig erfassen: Fahrzeug-Identifizierungsnummer, Erstzulassung, Laufleistung, Ausstattung, Bereifung, Vorschäden und den Gesamtzustand (etwa über eine Zustandsnote) festhalten.
- Schaden kalkulieren: Reparaturkosten mit einem Kalkulationssystem ermitteln. Ohne belastbare Kalkulation fehlt die Grundlage für die Totalschadenentscheidung. Eine integrierte Kalkulation spart hier Medienbrüche.
- Wiederbeschaffungswert bestimmen: Anhand von Marktbeobachtung und Vergleichsangeboten den Preis für ein gleichwertiges Ersatzfahrzeug festlegen.
- Bieterpaket zusammenstellen: Aussagekräftige Fotos aller Seiten, des Schadens, des Innenraums und des Tachostands sowie eine kurze Schadenbeschreibung. Alle Bieter erhalten dieselben Informationen.
- Regionale Angebote einholen: Mindestens drei verbindliche Angebote von Händlern oder Aufkäufern im regionalen Umfeld des Geschädigten anfordern.
- Optional: Börsenangebote ergänzen – klar getrennt und gekennzeichnet.
- Restwert festlegen: Das höchste verbindliche Angebot des regionalen Marktes ansetzen und den Bieter benennen.
- Geschädigten informieren: Darauf hinweisen, dass das Höchstangebot nur befristet gilt und wie er es annehmen kann.
- Angebote archivieren und dem Gutachten beifügen.
Wie sich dieser Ablauf in den gesamten Gutachtenprozess einfügt – von der Auftragsannahme bis zum Versand –, beschreibt unser Leitfaden zum digitalen Kfz-Gutachten.
Umgang mit höheren Restwertangeboten der Versicherung
Ein klassisches Szenario: Das Gutachten weist einen Restwert von 3.500 € aus, wenige Tage später legt der Versicherer ein Angebot über 5.000 € eines überregionalen Aufkäufers vor. Muss der Geschädigte das annehmen? Die Antwort hängt vom Einzelfall ab. Es gibt jedoch einige allgemein anerkannte Grundsätze:
- Verkauf bereits erfolgt: Hat der Geschädigte sein Fahrzeug zum im Gutachten ermittelten Restwert verkauft, bevor ihm ein höheres Angebot zuging, muss er sich in aller Regel kein höheres Angebot entgegenhalten lassen. Er darf grundsätzlich auf ein ordnungsgemäß erstelltes Gutachten vertrauen und muss mit dem Verkauf nicht auf Angebote des Versicherers warten.
- Angebot liegt vor dem Verkauf vor: Erhält der Geschädigte vor dem Verkauf ein konkretes, verbindliches und ohne Weiteres annehmbares höheres Angebot – etwa mit kostenloser Abholung und Barzahlung –, kann ihn die Schadenminderungspflicht im Einzelfall verpflichten, dieses Angebot wahrzunehmen. Unverbindliche Hinweise auf Börsenwerte oder pauschale Behauptungen genügen dafür regelmäßig nicht.
- Tatsächlich höherer Erlös: Erzielt der Geschädigte selbst einen höheren Preis als im Gutachten angegeben, wird grundsätzlich dieser tatsächlich erzielte Erlös angerechnet.
- Zumutbarkeit: Ob ein Angebot zumutbar ist, hängt von den Umständen ab – etwa von der Seriosität des Käufers, den Zahlungsmodalitäten und davon, ob der Geschädigte sein Fahrzeug beim Händler in Zahlung geben wollte.
Für Sie als Sachverständigen heißt das: Ihr Gutachten muss so belastbar sein, dass der Geschädigte sich darauf verlassen darf. Weisen Sie Ihren Auftraggeber außerdem darauf hin, dass er den Verkauf zeitnah abwickeln kann und bei Eingang eines höheren Angebots vor dem Verkauf rechtlichen Rat einholen sollte – die Bewertung, ob er es annehmen muss, ist keine sachverständige, sondern eine rechtliche Frage.
Halten Sie im Gutachten das Datum der Angebotseinholung und die Bindefrist der Angebote fest. So lässt sich später nachvollziehen, welche Angebote zum Zeitpunkt des Verkaufs vorlagen.
Restwert bei 130-%-Regel und Weiternutzung
Die 130-%-Regel schützt das Integritätsinteresse des Geschädigten an seinem vertrauten Fahrzeug. Lässt er es fachgerecht und vollständig nach den Vorgaben des Gutachtens reparieren und nutzt er es anschließend weiter – nach ständiger Rechtsprechung des BGH in der Regel mindestens sechs Monate –, werden die Reparaturkosten bis zur 130-%-Grenze ersetzt. Ein Restwert wird in diesem Fall nicht abgezogen, denn das Fahrzeug wird ja nicht verkauft.
Trotzdem gehört der Restwert ins Gutachten: Erst durch ihn lässt sich beurteilen, welche Abrechnungsvarianten offenstehen, und er wird relevant, falls die Voraussetzungen der 130-%-Regel am Ende nicht erfüllt werden – etwa weil die Reparatur nicht vollständig ausgeführt oder das Fahrzeug vorzeitig verkauft wird.
Ein Sonderfall ist die Weiternutzung ohne (vollständige) Reparatur: Behält der Geschädigte das Fahrzeug unrepariert oder nur notdürftig instand gesetzt und rechnet auf Totalschadenbasis ab, wird der im Gutachten ermittelte Restwert vom Wiederbeschaffungswert abgezogen. Hier ist ein auf dem regionalen Markt sauber ermittelter Restwert besonders wichtig, denn der Geschädigte realisiert ihn nicht durch einen Verkauf – ein überhöhter Ansatz ginge unmittelbar zu seinen Lasten.
Restwert bei Kaskoschäden
Im Kaskoschaden gelten andere Regeln als im Haftpflichtfall, denn hier richtet sich der Anspruch nicht nach dem Schadensersatzrecht, sondern nach dem Versicherungsvertrag. Maßgeblich sind die jeweiligen Allgemeinen Bedingungen für die Kfz-Versicherung (AKB) des konkreten Vertrags.
Viele Bedingungswerke sehen vor, dass der Versicherer bei der Restwertbestimmung auch Angebote überregionaler Aufkäufer oder aus Restwertbörsen berücksichtigen darf. Teilweise behält sich der Versicherer zudem vor, einen Käufer zu benennen. Ob und in welchem Umfang das zulässig ist, hängt aber stets vom Vertrag ab.
Für ein Kaskogutachten empfiehlt sich deshalb:
- vor der Restwertermittlung klären, wer Auftraggeber ist und welche Vorgaben der Versicherer macht,
- regionale und Börsenangebote getrennt ausweisen, damit beide Maßstäbe abgedeckt sind,
- den Versicherungsnehmer darauf hinweisen, das Fahrzeug nicht ohne Abstimmung mit dem Versicherer zu verkaufen.
Die Unterschiede zwischen Haftpflicht- und Kaskoabwicklung im Büroalltag fassen wir auf der Seite zu Haftpflicht- und Kaskoschäden zusammen.
Dokumentations-Checkliste für den Restwert
Die Dokumentation entscheidet, ob Ihr Restwert einer Prüfung standhält. Folgende Punkte sollten in jedem Gutachten mit Restwertermittlung enthalten sein:
- Anbieter benennen: Name und vollständige Anschrift aller Bieter festhalten.
- Datum und Gültigkeit der Angebote notieren (Bindefrist).
- Verbindlichkeit der Angebote dokumentieren – inklusive Abholung, Zahlungsweise und eventueller Vorbehalte.
- Grundlage offenlegen: Welche Fotos und Informationen hatten die Bieter?
- Regionalen Bezug darlegen: Entfernung der Bieter zum Wohnort oder Standort des Geschädigten.
- Herkunft trennen: Regionale Angebote und Börsenangebote getrennt ausweisen.
- Höchstes Angebot des regionalen Marktes als Restwert ansetzen.
- Steuerliche Behandlung angeben (Angebot inklusive oder zuzüglich Mehrwertsteuer).
- Angebote archivieren und dem Gutachten als Anlage beifügen.
Da die Unterlagen personenbezogene Daten des Geschädigten und der Bieter enthalten können, sollten Sie bei Versand und Archivierung auch den Datenschutz im Blick behalten. Hinweise dazu finden Sie in unserer DSGVO-Checkliste für das Gutachterbüro.
Typische Kürzungsargumente und Gegenargumente
Prüfberichte arbeiten häufig mit wiederkehrenden Argumentationsmustern. Die folgende Übersicht zeigt typische Einwände und mögliche sachliche Erwiderungen. Ob ein Argument im konkreten Fall trägt, ist stets eine Frage des Einzelfalls.
| Kürzungsargument | Mögliches Gegenargument |
|---|---|
| „In der Restwertbörse wurde ein höherer Wert erzielt.“ | Im Haftpflichtfall ist grundsätzlich der allgemeine regionale Markt maßgeblich; Sondermärkte muss sich der Geschädigte nicht entgegenhalten lassen. |
| „Es wurden zu wenige Angebote eingeholt.“ | Drei konkrete regionale Angebote liegen vor und sind mit Bieter, Datum und Bindefrist dokumentiert. |
| „Die Bieter sind nicht nachvollziehbar.“ | Name und Anschrift aller Bieter sind im Gutachten bzw. in der Anlage benannt. |
| „Die Bieter hatten unzureichende Informationen.“ | Alle Bieter erhielten dieselbe vollständige Fotodokumentation wie das Gutachten. |
| „Das Angebot des Versicherers ist höher und hätte angenommen werden müssen.“ | Zeitpunkt prüfen: Lag das Angebot vor dem Verkauf verbindlich vor und war es zumutbar annehmbar? Ist der Verkauf bereits erfolgt, durfte der Geschädigte regelmäßig auf das Gutachten vertrauen. |
| „Der Restwert wurde nur geschätzt.“ | Der Restwert beruht auf konkreten, verbindlichen Angeboten – nicht auf Erfahrungswerten. |
Kürzungen beim Restwert gehen übrigens oft mit Einwänden gegen weitere Positionen einher, etwa gegen die Sachverständigenkosten oder den merkantilen Minderwert. Eine durchgängig saubere Dokumentation zahlt sich deshalb über das gesamte Gutachten hinweg aus.
Häufige Fehler – und wie Sie sie vermeiden
| Fehler | Besser |
|---|---|
| Nur ein Angebot eingeholt | Mindestens drei regionale Angebote |
| Restwert geschätzt statt ermittelt | Konkrete, verbindliche Angebote |
| Bieter nicht benannt | Name, Anschrift, Datum dokumentieren |
| Unvollständige Fotos an Bieter | Gleiche Fotodokumentation wie im Gutachten |
| Börsen- und Regionalangebote vermischt | Beide Quellen getrennt ausweisen |
| Restwert bei Grenzfällen nicht ermittelt | Bei Totalschadenverdacht vorsorglich ermitteln |
| Bindefrist nicht kommuniziert | Geschädigten auf Gültigkeit des Höchstangebots hinweisen |
Mit einer strukturierten Vorgehensweise und lückenloser Dokumentation ist Ihr Restwert gegen Kürzungsversuche gut gewappnet. In ClaimSuite lassen sich regionale Angebote und Börsenabfragen in einem Vorgang erfassen und getrennt im Gutachten ausweisen. Weitere Fachbegriffe rund um die Schadenregulierung erklärt unser Glossar für Kfz-Sachverständige.
Häufige Fragen
Wie viele Restwertangebote muss ein Kfz-Gutachter einholen?
Im Haftpflichtfall sind in der Regel drei konkrete, verbindliche Angebote vom allgemeinen regionalen Markt einzuholen. Auf ein so ordnungsgemäß ermitteltes Gutachten darf sich der Geschädigte grundsätzlich verlassen.
Muss sich der Geschädigte auf Angebote aus Restwertbörsen verweisen lassen?
Im Haftpflichtfall grundsätzlich nicht, da Restwertbörsen als Sondermarkt gelten. Anders kann es sein, wenn ihm vor dem Verkauf ein konkretes, verbindliches und zumutbar annehmbares höheres Angebot vorgelegt wird. Im Kaskofall kommt es auf die Versicherungsbedingungen an.
Was passiert, wenn die Versicherung nach dem Verkauf ein höheres Angebot vorlegt?
Hat der Geschädigte sein Fahrzeug bereits zum im Gutachten ermittelten Restwert verkauft, muss er sich ein später vorgelegtes höheres Angebot in aller Regel nicht entgegenhalten lassen. Die Beurteilung hängt jedoch vom Einzelfall ab.
Wird der Restwert bei einer Reparatur nach der 130-%-Regel abgezogen?
Nein. Wird das Fahrzeug fachgerecht und vollständig repariert und anschließend weiter genutzt, wird kein Restwert abgezogen. Der Restwert sollte dennoch im Gutachten stehen, damit alle Abrechnungsvarianten beurteilt werden können.
Wie wird der Restwert bei einem Kaskoschaden ermittelt?
Das richtet sich nach dem jeweiligen Versicherungsvertrag und den AKB. Häufig darf der Versicherer auch überregionale Angebote oder Börsenwerte berücksichtigen. Sachverständige sollten regionale und Börsenangebote daher getrennt ausweisen.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung im Einzelfall.
Restwertangebote mit einem Klick
ClaimSuite fragt Börsen und regionale Händler parallel ab und dokumentiert alles automatisch.