Sachverständigenhonorar nach BVSK: So rechnen Sie kürzungsfest ab
Das Gutachten ist fertig, der Kunde zufrieden – und drei Wochen später überweist die Versicherung 87 Euro weniger, begleitet von einem Textbaustein über „nicht erforderliche Nebenkosten“. Solche Kürzungen sind selten existenzbedrohend, aber sie summieren sich und kosten Zeit. Wer versteht, wie Grundhonorar, Nebenkosten und Abtretung zusammenspielen, schreibt Rechnungen, an denen sich Prüfdienste die Zähne ausbeißen.
Wer zahlt das Sachverständigenhonorar?
Das Sachverständigenhonorar ist für viele Geschädigte die erste Frage am Telefon: „Was kostet mich das Gutachten?“ Die ehrliche Antwort lautet: Das hängt davon ab, wer den Schaden verursacht hat und welcher Vertrag im Spiel ist. Für Sie als Sachverständiger ist diese Unterscheidung mehr als Kundenservice – sie entscheidet darüber, wem Sie die Rechnung schreiben, wer am Ende zahlt und welche Argumente im Streitfall zählen.
Haftpflichtschaden: Gutachterkosten als Teil des Schadens
Ist der Geschädigte unverschuldet in einen Unfall verwickelt, gehören die Sachverständigenkosten nach allgemeiner Auffassung zum ersatzfähigen Schaden. Der Schädiger beziehungsweise dessen Kfz-Haftpflichtversicherung muss sie erstatten, soweit die Begutachtung zur zweckentsprechenden Rechtsverfolgung erforderlich und zweckmäßig war. Der Geschädigte darf dabei grundsätzlich einen Sachverständigen seines Vertrauens wählen – er muss sich nicht auf einen Gutachter der gegnerischen Versicherung verweisen lassen. Das klassische Haftpflichtgutachten ist deshalb das Kerngeschäft der meisten freien Büros.
Wichtig: Bei geteilter Schuld wird in der Regel auch das Gutachterhonorar nur entsprechend der Haftungsquote erstattet. Den Rest trägt der Geschädigte selbst – ein Punkt, den Sie bei unklarer Haftungslage schon bei der Auftragsannahme ansprechen sollten.
Kaskoschaden: Es kommt auf den Vertrag an
Anders im Kaskofall. Hier beauftragt häufig der Versicherer selbst einen Sachverständigen. Ob die Kosten eines vom Versicherungsnehmer selbst beauftragten Gutachters erstattet werden, richtet sich nach den Versicherungsbedingungen und ist keineswegs selbstverständlich. Für ein Kaskogutachten im Auftrag des Kunden sollten Sie daher vorab klären, wer zahlt – und dies schriftlich festhalten. Einen Überblick über die unterschiedlichen Auftragsarten finden Sie auch unter Lösungen für Haftpflichtgutachten und Kaskogutachten.
Grundhonorar: Warum das Sachverständigenhonorar an der Schadenhöhe hängt
Die meisten Kfz-Sachverständigen rechnen nicht nach Stunden ab, sondern nach einem Grundhonorar, das sich an der Schadenhöhe orientiert. Das mag auf den ersten Blick ungewöhnlich wirken – schließlich dauert ein Gutachten über 3.000 Euro nicht zwangsläufig halb so lange wie eines über 6.000 Euro. Die Logik dahinter ist dennoch nachvollziehbar und wurde von der Rechtsprechung grundsätzlich akzeptiert:
- Verantwortung und Haftungsrisiko steigen mit dem Schadenumfang. Ein Fehler bei einem hohen Schaden hat größere finanzielle Folgen.
- Komplexität nimmt mit der Schadenhöhe typischerweise zu: mehr Bauteile, mehr Fotos, mehr Abstimmung mit Werkstätten.
- Vorhersehbarkeit: Ein pauschales, an der Schadenhöhe ausgerichtetes Honorar ist für Geschädigte und Versicherer leichter nachvollziehbar als ein Stundenzettel.
Grundlage ist in der Praxis meist eine Honorartabelle mit Schadenhöhenstufen. Innerhalb jeder Stufe gilt ein bestimmtes Grundhonorar. Als Bemessungsgrundlage dienen üblicherweise die Reparaturkosten netto, oft ergänzt um eine eventuelle Wertminderung – wie Sie diese korrekt ermitteln, zeigt unser Beitrag zur merkantilen Wertminderung. Für Totalschäden verwenden Büros unterschiedliche Bezugsgrößen. Entscheidend ist, dass Ihre Honorarbedingungen eindeutig festlegen, welcher Wert maßgeblich ist.
Legen Sie schriftlich fest, ob Sie bei Totalschäden etwa den Wiederbeschaffungswert oder eine andere Bezugsgröße zugrunde legen, und wenden Sie diese Regel konsequent an. Uneinheitliche Bemessungsgrundlagen sind ein beliebter Ansatzpunkt für Prüfberichte.
Die BVSK-Honorarbefragung richtig nutzen
Wer über Sachverständigenhonorare spricht, landet früher oder später bei der BVSK-Honorarbefragung. Der Bundesverband der freiberuflichen und unabhängigen Sachverständigen für das Kraftfahrzeugwesen befragt in regelmäßigen Abständen seine Mitglieder, welche Honorare und Nebenkosten sie tatsächlich abrechnen. Das Ergebnis ist keine Gebührenordnung, sondern eine Marktbeobachtung: Sie zeigt, in welchen Bandbreiten Sachverständige für bestimmte Schadenhöhen üblicherweise abrechnen.
Honorarkorridore statt Festpreise
Die Befragung weist für jede Schadenhöhenstufe sogenannte Honorarkorridore aus. Ein Korridor beschreibt den Bereich, in dem ein bestimmter Anteil der befragten Büros abrechnet. Besonders häufig wird in der Praxis auf den Korridor Bezug genommen, in dem die Mehrheit der Mitglieder liegt. Daneben enthält die Befragung Angaben zu typischen Nebenkosten wie Fotos, Fahrtkosten oder Schreibkosten.
Konkrete Euro-Beträge nennen wir an dieser Stelle bewusst nicht: Die Werte ändern sich mit jeder neuen Befragung, und maßgeblich ist immer die aktuelle, beim Verband erhältliche Fassung. Prüfen Sie daher regelmäßig, ob Ihre eigene Tabelle noch zur jeweils aktuellen Erhebung passt.
Welche Rolle spielt die Befragung vor Gericht?
Viele Gerichte ziehen die BVSK-Honorarbefragung als Orientierungshilfe heran, wenn sie die Angemessenheit eines Honorars schätzen müssen. Eine Bindung besteht jedoch nicht, und die Praxis ist regional uneinheitlich. Manche Gerichte orientieren sich an bestimmten Korridoren, andere an weiteren Erhebungen oder an eigenen Schätzungen. Für Sie bedeutet das: Ein Honorar innerhalb der üblichen Korridore ist deutlich schwerer angreifbar als eines, das spürbar darüber liegt – eine Garantie ist es nicht.
VKS-Empfehlungen und HUK-Honorartableau
Neben dem BVSK gibt es weitere Orientierungsgrößen, die Ihnen in der Regulierungspraxis begegnen.
VKS
Auch der VKS als weiterer Verband unabhängiger Kfz-Sachverständiger beschäftigt sich mit der Honorarstruktur und stellt seinen Mitgliedern Orientierungswerte und Empfehlungen zur Verfügung. Wer Mitglied ist, sollte die jeweils aktuellen Unterlagen des Verbands kennen. Ähnlich wie bei der BVSK-Befragung gilt: Es handelt sich um Orientierung, nicht um verbindliche Preise.
HUK-Honorartableau
Einige Versicherer arbeiten mit eigenen Honorartabellen. Das bekannteste Beispiel ist das HUK-Honorartableau, das Honorarsätze aus Sicht des Versicherers festlegt. Es wird in der Regulierung häufig herangezogen, um Rechnungen zu prüfen oder Kürzungen zu begründen. Für freie Sachverständige, die im Auftrag des Geschädigten tätig sind, ist ein solches Tableau nicht bindend, solange keine entsprechende Vereinbarung besteht. Gerichte bewerten den Stellenwert solcher versichererseitigen Tabellen unterschiedlich.
| Orientierungsgröße | Herausgeber | Charakter | Typische Verwendung |
|---|---|---|---|
| BVSK-Honorarbefragung | Sachverständigenverband | Erhebung tatsächlich abgerechneter Honorare | Eigene Kalkulation, Begründung im Streitfall |
| VKS-Empfehlungen | Sachverständigenverband | Orientierungswerte für Mitglieder | Kalkulation, Plausibilisierung |
| HUK-Honorartableau | Versicherer | Honorarsätze aus Versicherersicht | Rechnungsprüfung und Kürzungsbegründung in der Regulierung |
| Eigene Honorartabelle | Ihr Büro | Vertragliche Grundlage gegenüber dem Kunden | Honorarvereinbarung, Rechnung |
Nebenkosten im Gutachten: Was darf auf die Rechnung?
Das Grundhonorar deckt die eigentliche Gutachterleistung ab. Daneben fallen Kosten an, die je nach Auftrag stark variieren und deshalb gesondert berechnet werden. Gerade die Nebenkosten im Gutachten sind der häufigste Angriffspunkt bei Kürzungen. Typische Positionen sind:
- Fotos: Lichtbilder für das Gutachten, häufig mit einem separaten Preis für einen zweiten Fotosatz. Wie viele Bilder sinnvoll sind, erklärt unser Beitrag zur Fotodokumentation im Kfz-Gutachten.
- Fahrtkosten: pro Kilometer oder als Pauschale für die Anfahrt zur Besichtigung.
- Schreibkosten: pro Seite des Gutachtens, gegebenenfalls zuzüglich Kopien.
- Porto und Telefon: meist als Pauschale – vergleichbar mit der Auslagenpauschale auf Seiten des Geschädigten.
- Restwertermittlung: etwa Gebühren für Abfragen in einer Restwertbörse oder Aufwand für regionale Angebote. Mehr dazu in unserem Leitfaden Restwert richtig ermitteln.
- Kalkulations- und Datenbankkosten: soweit gesondert ausgewiesen – hier ist die Akzeptanz bei Versicherern erfahrungsgemäß uneinheitlich.
Die folgende Tabelle zeigt, wie eine Nebenkostenaufstellung aufgebaut sein kann. Alle Beträge sind frei erfundene Beispielwerte und keine Empfehlung oder Wiedergabe von Befragungsergebnissen.
| Position | Einheit | Beispielpreis (fiktiv, netto) |
|---|---|---|
| Lichtbilder, erster Satz | je Foto | 2,50 € |
| Lichtbilder, zweiter Satz | je Foto | 1,00 € |
| Fahrtkosten | je km | 0,80 € |
| Schreibkosten | je Seite | 2,00 € |
| Kopien | je Seite | 0,50 € |
| Porto/Telefon | pauschal | 18,00 € |
| Restwertermittlung | pauschal | 30,00 € |
Rechnen Sie Nebenkosten nach tatsächlichem Anfall ab und nicht nach Gewohnheit. 40 Fotos bei einem Parkrempler mit einem Kratzer am Stoßfänger laden zur Kürzung ein; 40 Fotos bei einem Frontschaden mit Airbag-Auslösung sind dagegen gut zu begründen.
Abtretung und Direktabrechnung mit der Versicherung
In der Praxis zahlt kaum ein Geschädigter das Gutachten aus eigener Tasche. Üblich ist die Abtretungserklärung: Der Geschädigte tritt seinen Anspruch auf Erstattung der Gutachterkosten gegen den Schädiger und dessen Versicherung an den Sachverständigen ab. Sie rechnen dann direkt mit der Versicherung ab.
So läuft die Direktabrechnung typischerweise ab:
- Auftrag und Abtretung bei der Besichtigung unterschreiben lassen – idealerweise digital direkt im Vorgang.
- Gutachten erstellen und zusammen mit der Rechnung und der Abtretung an die Versicherung senden.
- Zahlungseingang überwachen und bei Kürzungen sachlich nachfassen.
- Bei Nichtzahlung entscheiden, ob Sie aus abgetretenem Recht gegen die Versicherung vorgehen oder sich an Ihren Auftraggeber halten.
Achten Sie auf eine klar formulierte Abtretung: Sie sollte eindeutig erkennen lassen, welcher Anspruch in welcher Höhe abgetreten wird. Unbestimmte oder überfrachtete Formulierungen können die Wirksamkeit gefährden. Zudem gilt: Die Abtretung erfolgt in der Regel erfüllungshalber. Ihr Auftraggeber bleibt Ihr Vertragspartner und schuldet das Honorar grundsätzlich weiter, wenn die Versicherung nicht zahlt. Das sollten Sie im Gespräch offen kommunizieren – überraschte Kunden sind schlechte Empfehlungsgeber.
Gutachterkosten-Kürzung: typische Argumente und Gegenargumente
Prüfdienste arbeiten mit wiederkehrenden Mustern. Wer sie kennt, kann gezielt vorbeugen. Für die Bewertung spielt eine zentrale Rolle, was für den Geschädigten erkennbar war: Er darf sich nach verbreiteter Auffassung grundsätzlich darauf verlassen, dass ein beauftragter Sachverständiger angemessen abrechnet. Eine Pflicht zur Marktforschung vor der Beauftragung trifft ihn regelmäßig nicht. Anders kann es sein, wenn das Honorar für ihn erkennbar deutlich überhöht war. Wie diese Grundsätze greifen, wenn der Sachverständige selbst aus abgetretenem Recht klagt, wird in der Rechtsprechung differenziert betrachtet – hier spielt insbesondere eine vorab vereinbarte, transparente Honorarregelung eine wichtige Rolle.
| Kürzungsargument | Mögliches Gegenargument |
|---|---|
| „Das Grundhonorar liegt über unserem Honorartableau.“ | Das Tableau des Versicherers ist für den Geschädigten nicht bindend. Maßgeblich ist, ob das Honorar erforderlich und für den Geschädigten nicht erkennbar überhöht war. |
| „Die Fotokosten sind überhöht.“ | Anzahl der Fotos am Schadenbild begründen; Preis je Foto im üblichen Rahmen halten. |
| „Fahrtkosten sind nicht erstattungsfähig.“ | Besichtigung vor Ort war erforderlich, etwa weil das Fahrzeug nicht fahrbereit war; Entfernung nachvollziehbar. |
| „Schreibkosten sind im Grundhonorar enthalten.“ | Honorarbedingungen weisen Schreibkosten ausdrücklich gesondert aus und wurden vorab vereinbart. |
| „Ein Kostenvoranschlag hätte genügt.“ | Schadenhöhe lag oberhalb der Bagatellgrenze; verdeckte Schäden waren nicht auszuschließen. |
| „Das Gutachten ist mangelhaft und daher wertlos.“ | Konkreten Mangel benennen lassen; ein Gutachten, das als Regulierungsgrundlage genutzt wurde, ist nicht ohne Weiteres unbrauchbar. |
Ob ein Gegenargument im konkreten Fall trägt, hängt stark vom Einzelfall und auch vom zuständigen Gericht ab. Hinzu kommt die Frage, wer das Risiko eines überhöhten Honorars trägt. In Anlehnung an das Werkstattrisiko wird diskutiert, inwieweit der Schädiger ein für den Geschädigten nicht erkennbar überhöhtes Honorar tragen muss. Bei Gerichtsverfahren rund um Ihre Honorare ist es oft sinnvoll, die eigene Dokumentation im Hinblick auf eine mögliche gerichtliche Prüfung aufzubauen – Hinweise dazu finden Sie unter Gerichtsgutachten.
Die Bagatellgrenze: Wann ein Gutachten erforderlich ist
Nicht jeder Schaden rechtfertigt ein vollständiges Gutachten. Bei einem Bagatellschaden kann es dem Geschädigten unter dem Gesichtspunkt der Schadenminderungspflicht zumutbar sein, sich mit einem Kostenvoranschlag zu begnügen. Die Gutachterkosten werden dann unter Umständen nicht erstattet.
Eine gesetzlich festgelegte Bagatellgrenze gibt es nicht. In der Rechtsprechung wird häufig ein Bereich um 700 bis 750 Euro als Orientierung genannt; die Grenze ist aber nicht starr. Entscheidend ist, ob der Geschädigte aus seiner Sicht von einem geringfügigen Schaden ausgehen durfte. Maßgeblich ist dabei die Sicht vor der Beauftragung – nicht das spätere Ergebnis des Gutachtens.
Für die Praxis heißt das:
- Fragen Sie bei der Auftragsannahme nach dem sichtbaren Schadenbild und dokumentieren Sie es.
- Weisen Sie den Kunden bei offensichtlichen Kleinstschäden darauf hin, dass ein Kurzgutachten oder ein Kostenvoranschlag ausreichen kann.
- Halten Sie Hinweise auf verdeckte Schäden fest, etwa verschobene Spaltmaße oder Schäden an Sensoren und Halterungen. Sie können eine Begutachtung auch bei zunächst kleinem Schadenbild rechtfertigen.
Honorarvereinbarung und Transparenz gegenüber dem Kunden
Die beste Verteidigung gegen Kürzungen beginnt nicht bei der Rechnung, sondern beim Auftrag. Eine schriftliche Honorarvereinbarung, in der Ihre Honorartabelle und die Nebenkostensätze enthalten sind oder ausdrücklich in Bezug genommen werden, schafft Klarheit für alle Beteiligten.
Was eine gute Honorarvereinbarung enthält:
- die vollständige Honorartabelle oder einen klaren Verweis darauf, mit Aushändigung an den Kunden,
- die Bemessungsgrundlage für das Grundhonorar, auch für Totalschäden,
- alle Nebenkostensätze mit Einheit,
- Hinweise zur Umsatzsteuer und zur Zahlungsfrist,
- den Hinweis, dass der Auftraggeber trotz Abtretung zur Zahlung verpflichtet bleibt.
Transparenz zahlt sich doppelt aus: Der Kunde fühlt sich fair behandelt, und im Streitfall können Sie belegen, dass die Konditionen von Anfang an offenlagen. Viele Büros legen die Honorarinformation dem digitalen Auftrag direkt bei, sodass der Kunde sie bei der Unterschrift auf dem Tablet sieht. Wie sich ein solcher Ablauf vom Ersttermin bis zum Versand gestalten lässt, beschreibt unser Leitfaden zum digitalen Kfz-Gutachten. Wer gerade ein Büro aufbaut, sollte die Honorargestaltung von Beginn an sauber aufsetzen – Tipps dazu im Beitrag Kfz-Sachverständiger werden.
Eine Honorartabelle, die der Kunde vor der Unterschrift gesehen hat, ist im Streitfall mehr wert als jedes Schreiben, das Sie nach der Kürzung verfassen.
Rechnungsstellung, E-Rechnung und Mahnwesen
Pflichtangaben und Aufbau
Eine kürzungsfeste Rechnung ist zunächst eine formal korrekte Rechnung: vollständige Angaben zu Rechnungssteller und -empfänger, Rechnungsnummer, Datum, Leistungszeitraum, Aktenzeichen bzw. Schadennummer, amtliches Kennzeichen, Einzelpositionen mit Menge und Einzelpreis sowie Umsatzsteuer. Je klarer die Positionen aufgeschlüsselt sind, desto weniger Fläche bieten Sie für pauschale Einwände.
E-Rechnung
Mit der schrittweisen Einführung der E-Rechnung im inländischen B2B-Verkehr müssen Unternehmen bereits seit 2025 elektronische Rechnungen empfangen können; die Pflicht zur Ausstellung wird in Übergangsschritten eingeführt. Für Gutachterbüros ist entscheidend, wer Rechnungsempfänger ist: Gegenüber Privatpersonen ist keine E-Rechnung erforderlich, gegenüber Autohäusern, Flotten oder Leasinggesellschaften kann sie dagegen relevant werden. Welche Übergangsfristen für Ihr Büro gelten, sollten Sie mit Ihrer steuerlichen Beratung klären. Eine Software, die strukturierte Formate erzeugt und an Ihre Buchhaltung übergibt, nimmt Ihnen hier viel Arbeit ab – passende Anbindungen finden Sie unter Schnittstellen.
Mahnwesen mit System
Offene Posten bei Versicherern sind in vielen Büros ein Dauerthema. Bewährt hat sich ein festes Schema:
- Zahlungsziel auf der Rechnung klar angeben.
- Erinnerung nach Ablauf der Frist, freundlich und mit Rechnungskopie.
- Bei Teilzahlung die Kürzungsbegründung anfordern und sachlich erwidern.
- Mahnung mit Fristsetzung und Hinweis auf weitere Schritte.
- Entscheidung über gerichtliches Mahnverfahren, Klage oder Rückgriff auf den Auftraggeber.
Behalten Sie dabei die Verjährung im Blick und führen Sie Kürzungen und Nachzahlungen zentral. So erkennen Sie, bei welchen Versicherern und Positionen es regelmäßig hakt.
Beispielrechnung: Kfz-Gutachterkosten komplett
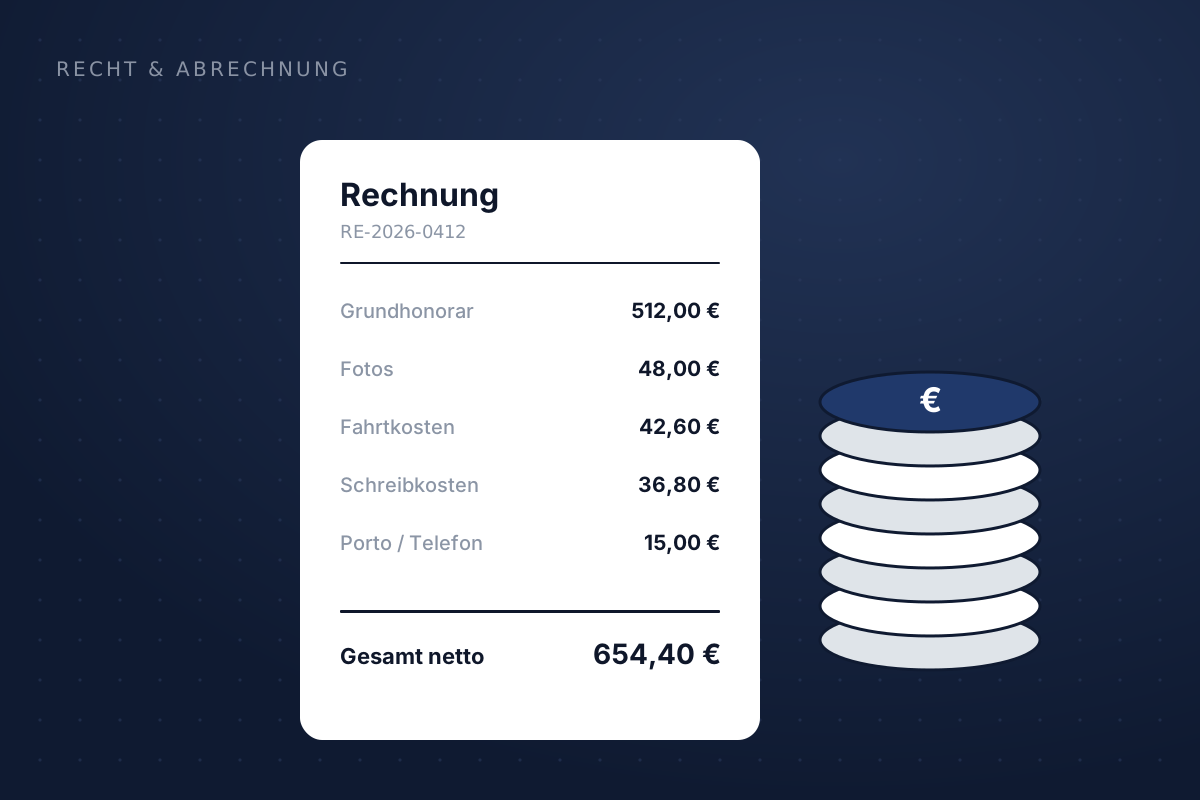
Wie setzen sich die Kfz-Gutachterkosten konkret zusammen? Das folgende Beispiel ist vollständig fiktiv. Grundhonorar und Nebenkostensätze sind frei gewählt und sollen nur den Aufbau zeigen.
Praxisfall: Ein Kunde kommt nach einem Auffahrunfall mit einem beschädigten Kompaktwagen ins Büro. Die Haftung der Gegenseite ist unstreitig, das Fahrzeug ist fahrbereit, die Besichtigung erfolgt aber auf Wunsch beim Kunden zu Hause, 12 Kilometer entfernt. Die kalkulierten Reparaturkosten betragen 4.800 Euro netto, eine Wertminderung fällt nicht an.
| Position | Menge | Einzelpreis (fiktiv) | Betrag netto |
|---|---|---|---|
| Grundhonorar laut eigener Tabelle (Stufe bis 5.000 €) | 1 | 620,00 € | 620,00 € |
| Lichtbilder, erster Satz | 16 | 2,50 € | 40,00 € |
| Lichtbilder, zweiter Satz | 16 | 1,00 € | 16,00 € |
| Fahrtkosten (hin und zurück) | 24 km | 0,80 € | 19,20 € |
| Schreibkosten | 18 Seiten | 2,00 € | 36,00 € |
| Kopien | 18 Seiten | 0,50 € | 9,00 € |
| Porto/Telefon | pauschal | 18,00 € | 18,00 € |
| Summe netto | 758,20 € | ||
| Umsatzsteuer 19 % | 144,06 € | ||
| Rechnungsbetrag brutto | 902,26 € |
Ist der Geschädigte vorsteuerabzugsberechtigt, etwa ein Handwerksbetrieb mit Firmenwagen, erstattet die Versicherung in der Regel nur den Nettobetrag. Die Umsatzsteuer holt sich der Kunde dann über den Vorsteuerabzug zurück. Für Privatpersonen ist dagegen der Bruttobetrag maßgeblich. Ob der Geschädigte zusätzlich fiktiv oder konkret abrechnet, spielt für das Gutachterhonorar keine Rolle – die Unterschiede erklärt unser Beitrag Fiktive oder konkrete Abrechnung?
Hätte das Büro im Beispiel 40 statt 16 Fotos abgerechnet, ohne dass das Schadenbild dies erfordert, wäre eine Kürzung der Fotokosten deutlich wahrscheinlicher. Die Fotoanzahl sollte zum Schaden passen und sich im Gutachten nachvollziehen lassen.
Checkliste für kürzungsfeste Rechnungen
Bevor eine Rechnung das Büro verlässt, lohnt sich ein kurzer Abgleich:
- Honorarvereinbarung mit Tabelle und Nebenkostensätzen liegt unterschrieben vor.
- Bemessungsgrundlage für das Grundhonorar ist korrekt und entspricht Ihren Bedingungen.
- Grundhonorar liegt innerhalb der aktuell üblichen Korridore oder ist gesondert begründet.
- Anzahl der Fotos passt zum Schadenbild.
- Fahrtkosten sind mit Entfernung und Anlass nachvollziehbar.
- Schreibkosten entsprechen der tatsächlichen Seitenzahl des Gutachtens.
- Pauschalen sind in der Honorarvereinbarung genannt.
- Abtretungserklärung ist vollständig, eindeutig und unterschrieben.
- Schadennummer, Kennzeichen und Versicherer sind korrekt angegeben.
- Umsatzsteuer ist richtig ausgewiesen; Vorsteuerabzugsberechtigung des Kunden ist geklärt.
- Rechnungsformat passt zum Empfänger (Papier/PDF oder E-Rechnung).
- Zahlungsziel und Wiedervorlage für das Mahnwesen sind gesetzt.
Diese Prüfung manuell bei jedem Auftrag durchzuführen, ist mühsam. Wer seine Honorartabelle in der Software hinterlegt, bekommt Grundhonorar und Nebenkosten automatisch aus den Gutachtendaten berechnet – mit dem Modul Abrechnung von ClaimSuite etwa direkt aus Kalkulation, Fotoanzahl und Seitenzahl. Was das kostet, sehen Sie auf der Seite Preise. Weitere Begriffe rund um Regulierung und Abrechnung erläutert unser Glossar.
Häufige Fragen
Wer zahlt das Kfz-Gutachten nach einem unverschuldeten Unfall?
Bei einem Haftpflichtschaden gehören die Gutachterkosten grundsätzlich zum ersatzfähigen Schaden und werden von der Haftpflichtversicherung des Unfallverursachers erstattet, sofern das Gutachten erforderlich war. Bei geteilter Haftung wird meist nur anteilig erstattet.
Wie berechnet sich das Sachverständigenhonorar?
Üblich ist ein Grundhonorar, das sich nach der Schadenhöhe richtet und aus einer Honorartabelle mit Schadenhöhenstufen abgelesen wird. Hinzu kommen Nebenkosten wie Fotos, Fahrtkosten, Schreibkosten und Porto- oder Telefonpauschalen sowie die Umsatzsteuer.
Was ist die BVSK-Honorarbefragung?
Die BVSK-Honorarbefragung ist eine regelmäßige Erhebung unter Mitgliedern des Sachverständigenverbands BVSK zu tatsächlich abgerechneten Honoraren und Nebenkosten. Sie weist Honorarkorridore je Schadenhöhe aus und wird von vielen Gerichten als Orientierung herangezogen, ist aber nicht verbindlich.
Darf die Versicherung das Gutachterhonorar kürzen?
Versicherer kürzen häufig mit Verweis auf eigene Honorartabellen. Ob eine Kürzung berechtigt ist, hängt vom Einzelfall ab, insbesondere davon, ob das Honorar erforderlich war und ob eine Überhöhung für den Geschädigten erkennbar war. Eine transparente Honorarvereinbarung stärkt Ihre Position.
Ab welcher Schadenhöhe lohnt sich ein Gutachten?
Eine feste gesetzliche Grenze gibt es nicht. Häufig wird ein Bereich um 700 bis 750 Euro als Orientierung für die Bagatellgrenze genannt. Darunter kann ein Kostenvoranschlag genügen, wobei es auf die Sicht des Geschädigten vor der Beauftragung ankommt.
Muss der Geschädigte zahlen, wenn die Versicherung nicht zahlt?
Die Abtretung erfolgt in der Regel erfüllungshalber. Der Auftraggeber bleibt Vertragspartner des Sachverständigen und schuldet das Honorar grundsätzlich weiterhin, wenn die Versicherung nicht oder nur teilweise zahlt. Viele Sachverständige gehen jedoch zunächst aus abgetretenem Recht gegen die Versicherung vor.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung oder steuerliche Beratung im Einzelfall.
Honorar automatisch nach Ihrer Tabelle berechnen
Die Abrechnung von ClaimSuite übernimmt Grundhonorar, Nebenkosten und Rechnungsstellung direkt aus dem Gutachten.