Fiktive Abrechnung oder konkrete Abrechnung? Der Praxisleitfaden
„Ich lasse das selbst machen – zahlen Sie mir einfach den Betrag aus dem Gutachten.“ Diesen Satz hören Sachverständige fast täglich. Ab diesem Moment entscheidet die Qualität Ihres Gutachtens darüber, wie viel vom kalkulierten Betrag beim Geschädigten tatsächlich ankommt – und wie viel im Prüfbericht des Versicherers wieder verschwindet.
Fiktive Abrechnung: Das Grundprinzip hinter der Wahlfreiheit
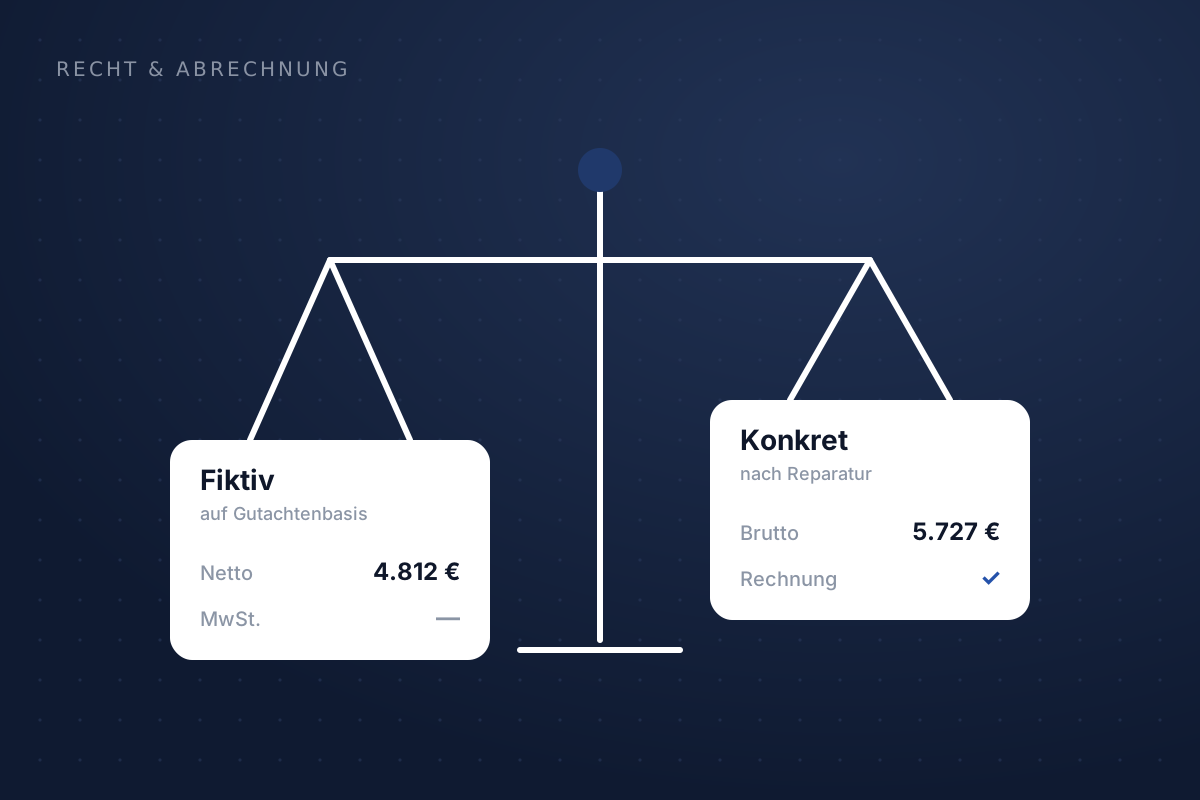
Die fiktive Abrechnung – oft auch Abrechnung auf Gutachtenbasis genannt – bedeutet: Der Geschädigte lässt sich die erforderlichen Reparaturkosten auszahlen, ohne nachweisen zu müssen, ob, wo und wie er das Fahrzeug reparieren lässt. Grundlage ist allein das Sachverständigengutachten oder in einfachen Fällen ein Kostenvoranschlag.
Rechtlich wurzelt diese Möglichkeit in § 249 BGB. Danach ist der Schädiger zwar grundsätzlich verpflichtet, den Zustand herzustellen, der ohne das schädigende Ereignis bestehen würde. Bei der Beschädigung einer Sache kann der Geschädigte aber statt der Herstellung den dafür erforderlichen Geldbetrag verlangen. Juristen sprechen von der Ersetzungsbefugnis und – darauf aufbauend – von der Dispositionsfreiheit des Geschädigten: Er ist „Herr des Restitutionsgeschehens“ und darf frei entscheiden, was er mit dem Geld macht. Er kann reparieren lassen, selbst Hand anlegen, nur teilweise instand setzen oder mit der Delle weiterfahren.
Diese Freiheit hat jedoch Grenzen. Ersetzt wird nur, was zur Wiederherstellung erforderlich ist, und der Geschädigte muss die Schadenminderungspflicht beachten. Genau an dieser Nahtstelle setzen Versicherer an: Mit Verweisungen auf günstigere Werkstätten, Kürzungen bei Nebenpositionen und Diskussionen um den Stundenverrechnungssatz. Für Sie als Sachverständigen heißt das: Bei der fiktiven Abrechnung ist Ihr Gutachten nicht nur Grundlage, sondern oft das einzige Beweismittel für die Schadenhöhe.
Fiktive Abrechnung vs. konkrete Abrechnung im Vergleich
Bei der konkreten Abrechnung legt der Geschädigte die Rechnung der Werkstatt vor; erstattet werden die tatsächlich angefallenen Kosten einschließlich Mehrwertsteuer. Bei der fiktiven Abrechnung dient das Gutachten als Berechnungsgrundlage. Beide Wege haben ihre eigene Logik – und ihre eigenen Angriffspunkte.
| Kriterium | Fiktive Abrechnung | Konkrete Abrechnung |
|---|---|---|
| Grundlage | Gutachten bzw. Kostenvoranschlag | Reparaturrechnung der Werkstatt |
| Mehrwertsteuer | Nicht erstattungsfähig, soweit nicht tatsächlich angefallen | Erstattungsfähig, wenn angefallen (bei fehlender Vorsteuerabzugsberechtigung) |
| Verweisung auf freie Werkstatt | Unter bestimmten Voraussetzungen möglich | Grundsätzlich kein Thema, wenn die Reparatur durchgeführt ist |
| UPE-Aufschläge, Verbringungskosten | Häufig umstritten, regional unterschiedlich gehandhabt | Werden erstattet, wenn sie in der Rechnung angefallen sind |
| Werkstattrisiko | Spielt keine Rolle | Liegt nach der Rechtsprechung grundsätzlich beim Schädiger |
| Nutzungsausfall / Mietwagen | Nur, wenn ein Ausfall tatsächlich entstanden ist und nachgewiesen wird | Für die tatsächliche Reparaturdauer |
| Merkantiler Minderwert | Erstattungsfähig | Erstattungsfähig |
| Liquidität des Geschädigten | Geld fließt ohne Vorleistung | Werkstatt muss bezahlt oder Abtretung vereinbart werden |
Der Vergleich zeigt: Die fiktive Abrechnung ist für den Geschädigten flexibel, aber angreifbarer. Die konkrete Abrechnung ist robuster, setzt aber eine tatsächliche Reparatur voraus. Besonders deutlich wird der Unterschied beim Werkstattrisiko: Wer konkret abrechnet und eine Werkstatt beauftragt, ist nach der Rechtsprechung grundsätzlich davor geschützt, dass die Werkstatt unnötige oder überteuerte Arbeiten berechnet. Bei der fiktiven Abrechnung gibt es keine Werkstattrechnung – und damit auch keinen solchen Schutz. Maßstab ist allein, was objektiv erforderlich ist.
Bei der konkreten Abrechnung zählt die Rechnung, bei der fiktiven Abrechnung zählt das Gutachten. Je schwächer das Gutachten, desto größer die Angriffsfläche.
Mehrwertsteuer bei der fiktiven Abrechnung
Die wichtigste Zahl vorab: Bei der fiktiven Abrechnung wird die Mehrwertsteuer grundsätzlich nicht ersetzt. § 249 Abs. 2 Satz 2 BGB bestimmt, dass der zur Herstellung erforderliche Geldbetrag die Umsatzsteuer nur mit einschließt, wenn und soweit sie tatsächlich angefallen ist. Wer auf Gutachtenbasis abrechnet und nicht reparieren lässt, erhält also den Nettobetrag.
Daraus folgen einige Feinheiten, die in der Praxis immer wieder für Rückfragen sorgen:
- Teilweise angefallene Steuer: Kauft der Geschädigte etwa Ersatzteile mit Rechnung, ist die darauf entfallende Umsatzsteuer tatsächlich angefallen. Ob und in welchem Umfang sie neben dem fiktiven Nettobetrag verlangt werden kann, hängt von der Ausgestaltung im Einzelfall ab.
- Vorsteuerabzugsberechtigte Geschädigte: Für Unternehmer, die zum Vorsteuerabzug berechtigt sind, spielt die Mehrwertsteuer ohnehin keine Rolle – sie erhalten auch bei konkreter Abrechnung nur netto.
- Ersatzbeschaffung im Totalschadenfall: Hier wird die Frage komplexer, weil es auch auf die Besteuerung des Ersatzfahrzeugs (regel- oder differenzbesteuert) ankommt. Das gehört eher in den Bereich des Wiederbeschaffungswerts und wird im Einzelfall unterschiedlich beurteilt.
Für Ihr Gutachten bedeutet das: Weisen Sie die Reparaturkosten immer netto und brutto aus. Nur so lässt sich ohne Neuberechnung für beide Abrechnungswege sofort erkennen, welcher Betrag maßgeblich ist.
Verweisung auf eine günstigere freie Fachwerkstatt
Der Klassiker im Prüfbericht: „Der Geschädigte muss sich auf die Stundenverrechnungssätze der Firma X verweisen lassen.“ Gemeint ist eine freie, nicht markengebundene Fachwerkstatt in der Nähe, deren Sätze unter denen der Markenwerkstatt liegen, auf deren Basis das Gutachten kalkuliert wurde.
Grundsätzlich darf der Geschädigte bei der fiktiven Abrechnung die Stundenverrechnungssätze einer markengebundenen Fachwerkstatt seiner Region zugrunde legen. Der Versicherer kann ihn nach der Rechtsprechung des BGH aber unter bestimmten Voraussetzungen auf eine günstigere Werkstatt verweisen. Die Kernkriterien lassen sich allgemein so zusammenfassen:
- Gleichwertigkeit: Die Reparatur in der benannten Werkstatt muss vom Qualitätsstandard her der Reparatur in einer markengebundenen Fachwerkstatt entsprechen. Darlegen und notfalls beweisen muss das in der Regel der Versicherer.
- Mühelose Zugänglichkeit: Die Werkstatt muss für den Geschädigten ohne Weiteres erreichbar sein – etwa in zumutbarer Entfernung zum Wohnort.
- Zumutbarkeit: Selbst wenn eine gleichwertige Werkstatt erreichbar ist, kann die Verweisung im Einzelfall unzumutbar sein. Typische Gründe: Das Fahrzeug ist noch relativ jung (häufig wird hier auf ein Alter von bis zu drei Jahren abgestellt), es wurde bisher durchgängig in einer markengebundenen Werkstatt gewartet und repariert (Scheckheftpflege), oder die günstigeren Preise beruhen nicht auf marktüblichen Konditionen, sondern auf Sonderabsprachen mit dem Versicherer.
Wie diese Kriterien im konkreten Fall auszulegen sind, ist stark einzelfallabhängig und wird von Gerichten nicht immer einheitlich beurteilt. Das betrifft etwa die Frage, wie weit die Alternativwerkstatt entfernt sein darf oder welche Nachweise zur Wartungshistorie genügen.
Erfassen Sie bei der Besichtigung systematisch Erstzulassung, Laufleistung und Wartungsnachweise (Serviceheft, digitale Wartungshistorie, Rechnungen). Dokumentieren Sie im Gutachten, auf welche Werkstattstruktur sich Ihre Stundenverrechnungssätze beziehen. Diese Angaben sind später die Munition gegen eine pauschale Verweisung.
Wichtig für die Abgrenzung: Die Frage, ob eine Verweisung rechtlich zulässig ist, beantwortet nicht der Sachverständige, sondern im Streitfall das Gericht. Ihre Aufgabe ist es, die Tatsachen sauber zu erheben, die für die Beurteilung nötig sind.
UPE-Aufschläge und Verbringungskosten bei fiktiver Abrechnung
Zwei Positionen sorgen bei der fiktiven Abrechnung fast reflexhaft für Streit: UPE-Aufschläge auf Ersatzteile und Verbringungskosten zur Lackiererei. Das Argument der Versicherer: Diese Kosten fallen nur an, wenn tatsächlich repariert wird – und vielleicht nicht einmal dann, weil manche Werkstätten selbst lackieren oder keine Aufschläge berechnen.
UPE-Aufschläge
Viele markengebundene Werkstätten berechnen auf die unverbindliche Preisempfehlung des Herstellers einen Aufschlag, etwa für Lagerhaltung und Beschaffung. Ob dieser bei fiktiver Abrechnung zu ersetzen ist, wird in der Rechtsprechung uneinheitlich beantwortet. Häufig kommt es darauf an, ob solche Aufschläge in den regionalen markengebundenen Werkstätten üblicherweise berechnet werden.
Verbringungskosten
Für Verbringungskosten gilt Ähnliches: Verfügt die Referenzwerkstatt über keine eigene Lackiererei, muss das Fahrzeug zu einem externen Betrieb gebracht werden. Viele Gerichte erkennen diese Kosten auch bei fiktiver Abrechnung an, wenn sie in der Region üblicherweise anfallen. Andere lehnen sie ab, solange keine Reparatur durchgeführt wurde.
Die Konsequenz für Sie: Begründen Sie beide Positionen konkret. Ein Satz wie „UPE-Aufschläge und Verbringungskosten nach regionalen Gepflogenheiten“ reicht selten. Besser ist ein Hinweis darauf, welche Werkstätten in der Region als Referenz dienen und dass diese entsprechende Aufschläge bzw. Verbringungen berechnen. Je nachvollziehbarer die Herleitung, desto besser sind die Chancen in einer späteren Auseinandersetzung.
Fiktive Abrechnung in Totalschadennähe und die 130-%-Regel
Spannend wird die fiktive Abrechnung, wenn sich die Reparaturkosten dem Wiederbeschaffungswert nähern. Hier gelten nach der Rechtsprechung des BGH Grenzen, die Sie kennen sollten – auch wenn die Details stets im Einzelfall zu prüfen sind:
- Reparaturkosten unter dem Wiederbeschaffungsaufwand: Fiktive Abrechnung der Reparaturkosten ist grundsätzlich unproblematisch.
- Reparaturkosten zwischen Wiederbeschaffungsaufwand und Wiederbeschaffungswert: Fiktiv werden die Reparaturkosten in der Regel nur dann über den Wiederbeschaffungsaufwand hinaus ersetzt, wenn der Geschädigte das Fahrzeug weiter nutzt – nach der Rechtsprechung regelmäßig mindestens sechs Monate – und es gegebenenfalls verkehrssicher instand setzt. Andernfalls ist der Ersatz typischerweise auf den Wiederbeschaffungsaufwand begrenzt.
- Reparaturkosten über dem Wiederbeschaffungswert: Die 130-%-Regel erlaubt den Ersatz von Reparaturkosten bis zu 130 % des Wiederbeschaffungswerts nur bei einer tatsächlich durchgeführten, fachgerechten und vollständigen Reparatur. Eine fiktive Abrechnung in diesem Bereich scheidet aus – fiktiv kann dann nur auf Totalschadenbasis abgerechnet werden.
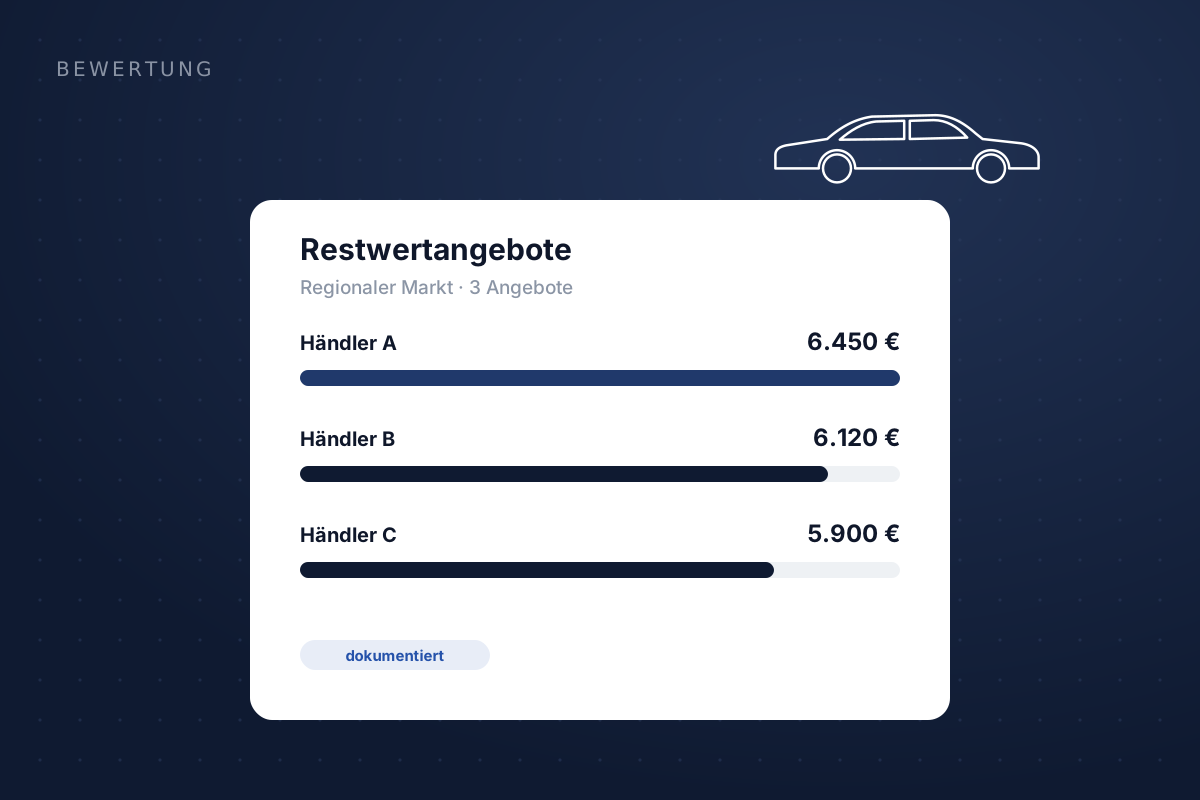
Für das Gutachten heißt das: Sobald der Schaden in diese Zone kommt, müssen Wiederbeschaffungswert und Restwert sauber ermittelt sein. Wie Sie den Restwert gegen Kürzungen absichern, beschreiben wir ausführlich im Beitrag Restwert richtig ermitteln.
Teilreparatur, Eigenreparatur und Billigreparatur
Ein häufiger Fall aus dem Büroalltag: Der Geschädigte ist selbst Kfz-Mechaniker oder hat einen Bekannten mit Werkstatt. Er repariert günstiger, als das Gutachten kalkuliert – und möchte trotzdem den Gutachtenbetrag erhalten. Das ist grundsätzlich legitim, denn genau das ist der Kern der Dispositionsfreiheit: Was der Geschädigte durch eigene Mühe oder geschickten Einkauf spart, darf er nach überwiegender Auffassung behalten.
Einige Punkte sollten Sie dabei im Blick haben:
- Teilreparatur: Wird nur ein Teil des Schadens behoben, ändert das an der fiktiven Abrechnung des Gesamtschadens grundsätzlich nichts. Relevant wird die Reparatur aber für Nebenpositionen wie den Nutzungsausfall.
- Vollständige, fachgerechte Reparatur zu geringeren Kosten: Hier gibt es Konstellationen, in denen der Ersatz auf die tatsächlich angefallenen Kosten beschränkt sein kann – etwa wenn eine vollständige Reparatur in einer Fachwerkstatt nachweislich günstiger war. Die Abgrenzung ist juristisch anspruchsvoll und einzelfallabhängig.
- Vermischung von fiktiver und konkreter Abrechnung: Nach der Rechtsprechung darf der Geschädigte sich nicht aus beiden Abrechnungsarten jeweils die günstigsten Positionen herauspicken. Er muss sich für einen Weg entscheiden.
- Reparaturbestätigung: Wer nach einer Eigenreparatur Nutzungsausfall geltend machen oder die Weiternutzung belegen will, braucht häufig eine Reparaturbestätigung durch einen Sachverständigen. Das ist eine eigenständige, kleine Dienstleistung, die Sie aktiv anbieten können.
Wechsel von fiktiver zu konkreter Abrechnung
Ein Geschädigter rechnet zunächst fiktiv ab, die Versicherung zahlt den Nettobetrag – und drei Monate später lässt er doch in der Markenwerkstatt reparieren. Kann er nun die Differenz und die Mehrwertsteuer nachfordern?
Grundsätzlich ist ein Wechsel von der fiktiven zur konkreten Abrechnung möglich, solange der Anspruch nicht verjährt ist und keine abschließende Abfindungsvereinbarung getroffen wurde. Die Mehrwertsteuer kann dann nachgefordert werden, sobald sie tatsächlich angefallen ist. Wie weit der Wechsel im Detail reicht – etwa wenn die tatsächliche Reparatur teurer ausfällt als kalkuliert oder wenn zwischenzeitlich ein Vergleich geschlossen wurde –, ist einzelfallabhängig.
Praktisch bedeutet das: Raten Sie Ihren Auftraggebern, vor Unterzeichnung einer Abfindungserklärung rechtlichen Rat einzuholen. Und bewahren Sie Gutachten, Kalkulationen und Fotos vollständig auf – im Fall eines späteren Wechsels wird genau darauf zurückgegriffen.
Was das Gutachten für die fiktive Abrechnung leisten muss
Bei der fiktiven Abrechnung gibt es keine Rechnung, die eine Kalkulation nachträglich bestätigt oder korrigiert. Das Gutachten muss deshalb aus sich heraus überzeugen. Die folgenden Inhalte haben sich als Mindeststandard bewährt:
- Vollständige Fahrzeugdaten: FIN, Erstzulassung, Laufleistung, Ausstattung, Vorschäden und reparierte Altschäden.
- Wartungshistorie: Nachweise zur Scheckheftpflege und zu bisherigen Reparaturen in markengebundenen Werkstätten – wichtig für die Frage der Verweisbarkeit.
- Nachvollziehbare Kalkulation: Ersatzteile mit Teilenummern, Arbeitswerte, Lackierkosten und Hinweise auf Reparaturwege.
- Begründete Stundenverrechnungssätze: Angabe, auf welche regionale Werkstattstruktur sich die Sätze beziehen.
- Nebenpositionen mit Begründung: UPE-Aufschläge, Verbringungskosten, Kleinteile und Entsorgung jeweils mit Bezug zu regionalen Gepflogenheiten.
- Netto- und Bruttobeträge getrennt ausgewiesen.
- Wiederbeschaffungswert und Restwert, sobald ein Totalschaden oder die Grenzzone in Betracht kommt.
- Merkantiler Minderwert: Auch bei fiktiver Abrechnung erstattungsfähig – die Herleitung erläutern wir im Beitrag Merkantile Wertminderung berechnen.
- Reparaturdauer und Wiederbeschaffungsdauer als Basis für einen eventuellen Nutzungsausfall.
- Lückenlose Fotodokumentation, die jede kalkulierte Position belegt.
Moderne Gutachter-Software unterstützt diesen Standard, indem Pflichtfelder und Plausibilitätsprüfungen fehlende Angaben sichtbar machen. Wie sich der gesamte Ablauf von der Besichtigung bis zum Versand digital abbilden lässt, zeigt unser Leitfaden zum digitalen Kfz-Gutachten. Fotos und Fahrzeugdaten erfassen Sie vor Ort am schnellsten mit einer Schadenaufnahme-App, die Kalkulation läuft über die angebundenen Systeme – eine Übersicht bietet die Seite Schnittstellen.
Beispielrechnung: fiktive und konkrete Abrechnung im Vergleich
Ein Praxisfall mit frei erfundenen Beispielzahlen: Ein fünf Jahre alter Kombi, nicht durchgängig scheckheftgepflegt, erleidet einen Heckschaden. Der Geschädigte ist Privatperson und nicht vorsteuerabzugsberechtigt. Das Gutachten kalkuliert auf Basis einer regionalen Markenwerkstatt.
| Position (Beispielwerte) | Fiktiv laut Gutachten | Fiktiv nach Verweisung | Konkret laut Rechnung |
|---|---|---|---|
| Ersatzteile netto | 2.400 € | 2.400 € | 2.400 € |
| UPE-Aufschlag (Beispiel) | 240 € | 0 € (bestritten) | 240 € |
| Arbeitslohn Karosserie netto | 1.300 € | 1.000 € | 1.300 € |
| Lackierung netto | 1.100 € | 900 € | 1.100 € |
| Verbringungskosten (Beispiel) | 160 € | 0 € (bestritten) | 160 € |
| Summe netto | 5.200 € | 4.300 € | 5.200 € |
| Mehrwertsteuer 19 % | – | – | 988 € |
| Erstattung Reparaturkosten | 5.200 € | 4.300 € | 6.188 € |
Der Unterschied zwischen dem Gutachtenbetrag und der Zahlung nach Verweisung beträgt in diesem Beispiel 900 € – fast ein Fünftel. Gegenüber der konkreten Abrechnung liegt die Differenz sogar bei knapp 1.900 €. Hinzu kommen in allen Varianten weitere Positionen wie merkantiler Minderwert, Sachverständigenkosten und die Auslagenpauschale, die hier der Übersicht halber nicht aufgeführt sind.
Ob die Verweisung im Beispiel trägt, hängt davon ab, ob die benannte Werkstatt gleichwertig und mühelos erreichbar ist und ob die Verweisung zumutbar ist. Wäre der Kombi jünger oder lückenlos in der Markenwerkstatt gewartet, sähe die Rechnung möglicherweise ganz anders aus. Genau deshalb zahlt sich die sorgfältige Erfassung der Wartungshistorie im Gutachten aus.
Typische Streitpunkte bei der fiktiven Abrechnung
Prüfberichte arbeiten mit wiederkehrenden Mustern. Die folgende Übersicht zeigt typische Einwände und Ansatzpunkte für eine sachliche Erwiderung – ob ein Argument trägt, ist stets eine Frage des Einzelfalls.
| Einwand des Versicherers | Ansatzpunkt im Gutachten |
|---|---|
| Verweisung auf günstigere freie Werkstatt | Fahrzeugalter, Wartungshistorie, Entfernung und Gleichwertigkeit der Alternative dokumentieren |
| Kürzung von UPE-Aufschlägen | Regionale Üblichkeit bei markengebundenen Werkstätten begründen |
| Streichung von Verbringungskosten | Darlegen, dass Referenzwerkstätten extern lackieren lassen |
| Abzug von Kleinteilen oder Entsorgung | Positionen konkret beziffern, keine Pauschalen ohne Erläuterung |
| Abzug neu für alt | Zustand und Alter der betroffenen Teile dokumentieren |
| Vorschäden als Grund für Kürzung | Vorschäden und deren Reparaturstand klar abgrenzen |
| Kein Nutzungsausfall ohne Reparatur | Reparaturbestätigung anbieten, Ausfallzeit nachvollziehbar belegen |
| Kürzung der Gutachterkosten | Honorar transparent nach anerkannter Struktur abrechnen |
Gerade der letzte Punkt begleitet viele Regulierungsstreitigkeiten. Wie Sie Ihr Honorar nachvollziehbar und kürzungsresistent gestalten, lesen Sie im Beitrag zum Sachverständigenhonorar nach BVSK. Für die eigentliche Rechnungsstellung lohnt ein Blick auf eine integrierte Abrechnungslösung.
Checkliste: Gutachten, das beiden Abrechnungswegen standhält
Sie wissen beim Erstellen des Gutachtens oft noch nicht, ob Ihr Auftraggeber fiktiv oder konkret abrechnen wird. Ein gutes Gutachten funktioniert deshalb für beide Wege. Gehen Sie vor dem Versand diese Punkte durch:
- Fahrzeugalter, Laufleistung und Wartungsnachweise erfasst und im Gutachten genannt?
- Stundenverrechnungssätze mit regionalem Bezug begründet?
- UPE-Aufschläge und Verbringungskosten nachvollziehbar hergeleitet?
- Netto- und Bruttosummen getrennt ausgewiesen?
- Wiederbeschaffungswert und Restwert ermittelt, wenn Grenzbereich oder Totalschaden in Betracht kommt?
- Merkantiler Minderwert geprüft und begründet?
- Reparaturdauer bzw. Wiederbeschaffungsdauer angegeben?
- Vorschäden und Altschäden sauber abgegrenzt?
- Fotodokumentation vollständig und den Kalkulationspositionen zuordenbar?
- Auftraggeber auf die Unterschiede der Abrechnungswege und die Möglichkeit einer Reparaturbestätigung hingewiesen?
Viele Büros legen sich für Haftpflichtschäden eine feste Textbaustein-Sammlung zur Begründung von Stundensätzen, UPE und Verbringung an und aktualisieren sie regelmäßig anhand der regionalen Werkstattlandschaft. Das spart Zeit und sorgt für gleichbleibende Qualität – vorausgesetzt, die Bausteine werden im Einzelfall geprüft und nicht blind übernommen.
Welche Besonderheiten bei Haftpflicht-, Kasko- und Gerichtsgutachten jeweils gelten, fassen wir auf der Seite zu den Lösungen für Haftpflichtschäden zusammen. Begriffe wie fiktive Abrechnung, Nutzungsausfallentschädigung oder Haftungsquote erklärt unser Glossar für Kfz-Sachverständige.
Häufige Fragen
Was bedeutet fiktive Abrechnung beim Unfallschaden?
Bei der fiktiven Abrechnung lässt sich der Geschädigte die im Gutachten ermittelten erforderlichen Reparaturkosten auszahlen, ohne nachweisen zu müssen, ob und wie er das Fahrzeug reparieren lässt. Grundlage ist § 249 BGB, der ihm statt der Herstellung den dafür erforderlichen Geldbetrag zubilligt.
Wird bei der fiktiven Abrechnung die Mehrwertsteuer erstattet?
Grundsätzlich nein. Nach § 249 Abs. 2 Satz 2 BGB wird die Umsatzsteuer nur ersetzt, wenn und soweit sie tatsächlich angefallen ist. Wer ohne Reparaturrechnung auf Gutachtenbasis abrechnet, erhält daher in der Regel den Nettobetrag.
Darf die Versicherung auf eine freie Werkstatt verweisen?
Unter bestimmten Voraussetzungen ja: Die Werkstatt muss gleichwertig und für den Geschädigten mühelos erreichbar sein, und die Verweisung muss zumutbar sein. Unzumutbar kann sie etwa bei relativ jungen oder durchgängig in der Markenwerkstatt gewarteten Fahrzeugen sein. Die Beurteilung ist einzelfallabhängig.
Werden UPE-Aufschläge und Verbringungskosten bei fiktiver Abrechnung ersetzt?
Das wird von Gerichten uneinheitlich beurteilt. Häufig kommt es darauf an, ob diese Kosten bei markengebundenen Werkstätten in der Region üblicherweise anfallen. Sachverständige sollten beide Positionen im Gutachten deshalb konkret begründen.
Kann man von der fiktiven zur konkreten Abrechnung wechseln?
Grundsätzlich ja, solange der Anspruch nicht verjährt ist und keine abschließende Abfindungsvereinbarung getroffen wurde. Die Mehrwertsteuer kann dann nachgefordert werden, sobald sie tatsächlich angefallen ist. Die Details hängen vom Einzelfall ab.
Gilt die 130-%-Regel auch bei fiktiver Abrechnung?
Nein. Reparaturkosten über dem Wiederbeschaffungswert werden nach der 130-%-Regel nur bei einer tatsächlich durchgeführten, fachgerechten und vollständigen Reparatur ersetzt. Fiktiv kann in diesem Bereich nur auf Totalschadenbasis abgerechnet werden.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung im Einzelfall. Die Rechtsprechung zur fiktiven Abrechnung ist umfangreich und entwickelt sich fortlaufend weiter.
Gutachten, die beiden Abrechnungswegen standhalten
Mit ClaimSuite erstellen Sie Kalkulation, Wertermittlung und Dokumentation in einem Vorgang – nachvollziehbar für die fiktive und die konkrete Abrechnung.