E-Rechnung im Gutachterbüro: Pflichten, Fristen und Praxis
Seit 2025 müssen Unternehmen E-Rechnungen empfangen können, ab 2027 müssen viele sie auch ausstellen. Was das für Ihr Sachverständigenbüro bedeutet – und warum es bei Rechnungen an Geschädigte anders aussieht.
Was ist eine E-Rechnung?
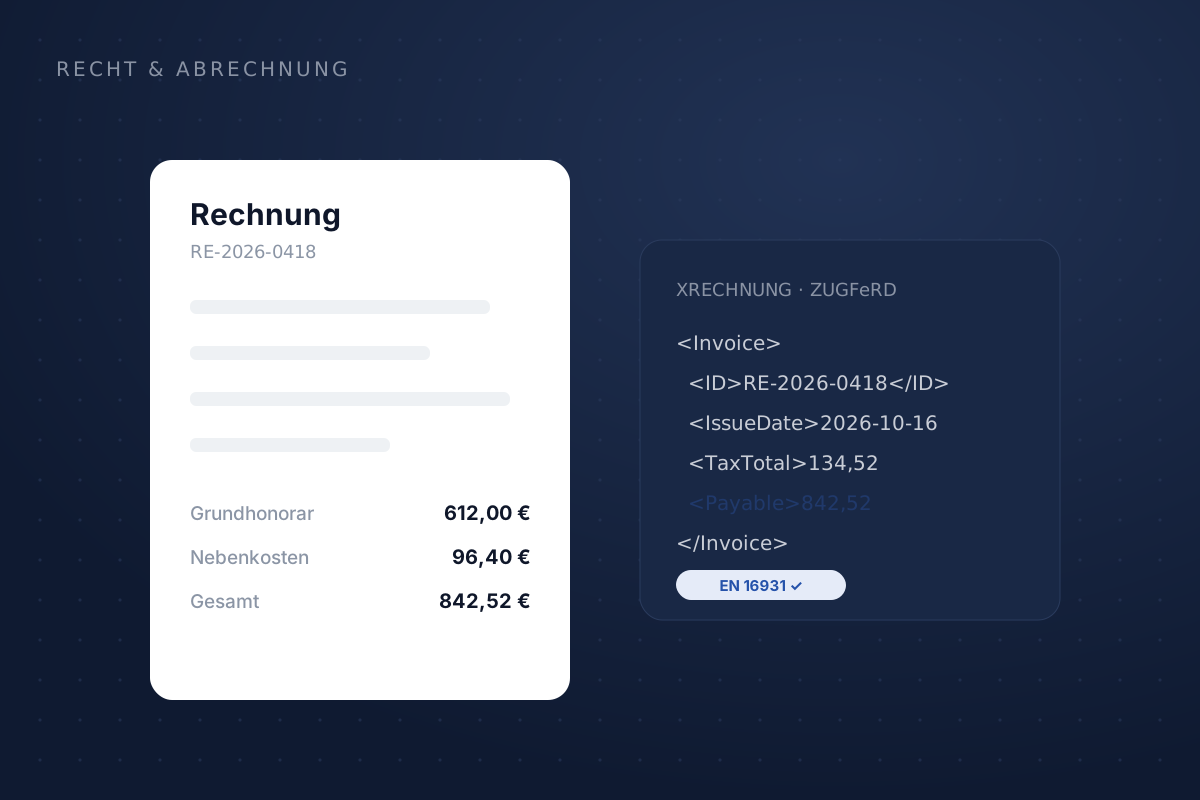
Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format, das eine automatische Verarbeitung ermöglicht. Maßgeblich ist die europäische Norm EN 16931. Ein einfaches PDF – auch wenn es per E-Mail verschickt wird – ist keine E-Rechnung im Sinne des Gesetzes, sondern eine „sonstige Rechnung“.
In Deutschland sind vor allem zwei Formate verbreitet:
- XRechnung: reiner XML-Datensatz, ohne Sichtdarstellung. Standard bei Rechnungen an öffentliche Auftraggeber.
- ZUGFeRD: hybrides Format – ein PDF mit eingebettetem XML. Menschen lesen das PDF, Systeme das XML. Geeignet sind die Profile ab EN 16931 (die Profile MINIMUM und BASIC WL genügen nicht).
Dieser Beitrag gibt einen praxisnahen Überblick und ersetzt keine Steuerberatung. Klären Sie Einzelfälle mit Ihrer Steuerberaterin oder Ihrem Steuerberater.
Fristen im Überblick
| Seit / ab | Was gilt |
|---|---|
| 1. Januar 2025 | Alle inländischen Unternehmen müssen E-Rechnungen empfangen können. Ein E-Mail-Postfach genügt dafür. |
| bis 31. Dezember 2026 | Übergang: Papier- und PDF-Rechnungen im B2B-Bereich bleiben zulässig. |
| 1. Januar 2027 | Unternehmen mit mehr als 800.000 € Vorjahresumsatz müssen im B2B-Bereich E-Rechnungen ausstellen. |
| 1. Januar 2028 | Ausstellungspflicht für alle Unternehmen im inländischen B2B-Bereich. |
Für die meisten Gutachterbüros mit einem Umsatz unter 800.000 € gilt die Ausstellungspflicht also ab 2028. Wer früher umstellt, hat den Vorteil, dass Abläufe bis dahin eingespielt sind – und manche Auftraggeber verlangen E-Rechnungen schon heute.
Welche Rechnungen sind betroffen?
Die Pflicht gilt für Rechnungen zwischen inländischen Unternehmen (B2B). Für ein Sachverständigenbüro heißt das:
| Rechnungsempfänger | E-Rechnungspflicht? |
|---|---|
| Privatperson (Geschädigter) | Nein – Rechnungen an Verbraucher sind ausgenommen |
| Autohaus, Werkstatt, Flotte, Leasinggesellschaft | Ja, im Rahmen der Fristen |
| Versicherer als Auftraggeber | Ja, im Rahmen der Fristen |
| Gewerblich genutztes Fahrzeug (Unternehmer als Geschädigter) | Ja, im Rahmen der Fristen |
| Öffentliche Auftraggeber | Bereits heute meist XRechnung erforderlich |
Kleinbetragsrechnungen bis 250 € brutto sind von der Pflicht ausgenommen. Bei Haftpflichtschäden mit Abtretung richtet sich die Rechnung in der Regel weiterhin an den Geschädigten – ist dieser Privatperson, bleibt eine PDF-Rechnung zulässig. Ist der Geschädigte ein Unternehmen, gilt die Pflicht.
E-Rechnungen empfangen
Die Empfangspflicht gilt schon heute. Auch Ihr Büro bekommt E-Rechnungen – etwa von Kalkulationsanbietern, Restwertbörsen, Softwareanbietern oder der Werkstatt. Sie müssen diese
- annehmen (ein E-Mail-Postfach genügt),
- lesbar machen (ein reines XML ist für Menschen schwer lesbar – Ihre Buchhaltungs- oder Gutachter-Software sollte eine Ansicht erzeugen),
- im Originalformat aufbewahren – maßgeblich ist das XML, nicht ein ausgedrucktes PDF.
Für Buchungsbelege wie Rechnungen gilt seit 2025 eine Aufbewahrungsfrist von acht Jahren.
E-Rechnungen ausstellen
Für das Ausstellen gibt es grundsätzlich drei Wege:
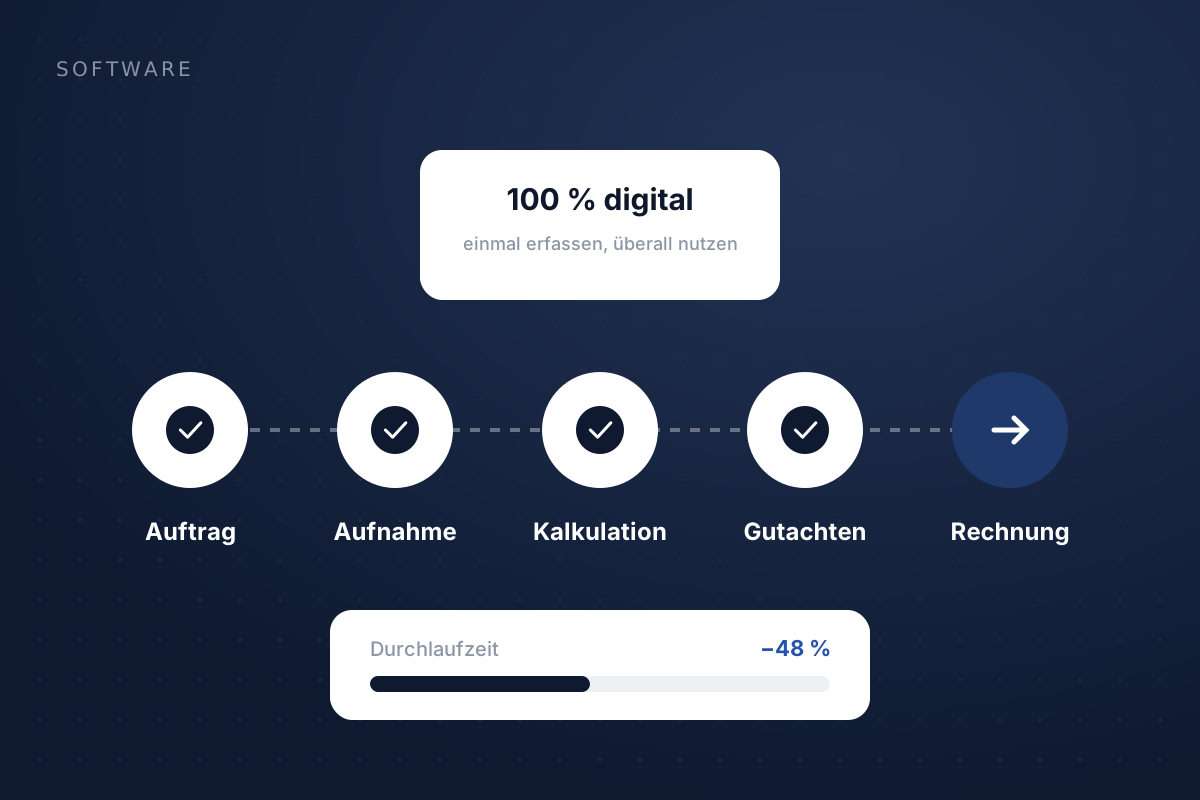
- Direkt aus der Gutachter-Software: Die Rechnung entsteht aus den Daten des Gutachtens und wird als ZUGFeRD oder XRechnung erzeugt. Das ist der Weg mit dem geringsten Aufwand.
- Über die Buchhaltungssoftware: Rechnungen werden in einem separaten Programm erstellt. Das bedeutet oft doppelte Eingabe von Honorar und Nebenkosten.
- Über Online-Konverter: Für Einzelfälle möglich, für den laufenden Betrieb zu aufwendig und fehleranfällig.
Achten Sie darauf, dass alle Pflichtangaben strukturiert vorliegen: vollständige Anschrift, Steuernummer oder USt-IdNr., Leistungsdatum, Rechnungsnummer, Positionen mit Steuersatz – und bei Behörden die Leitweg-ID.
Praxis im Gutachterbüro
Honorar und Nebenkosten strukturiert erfassen
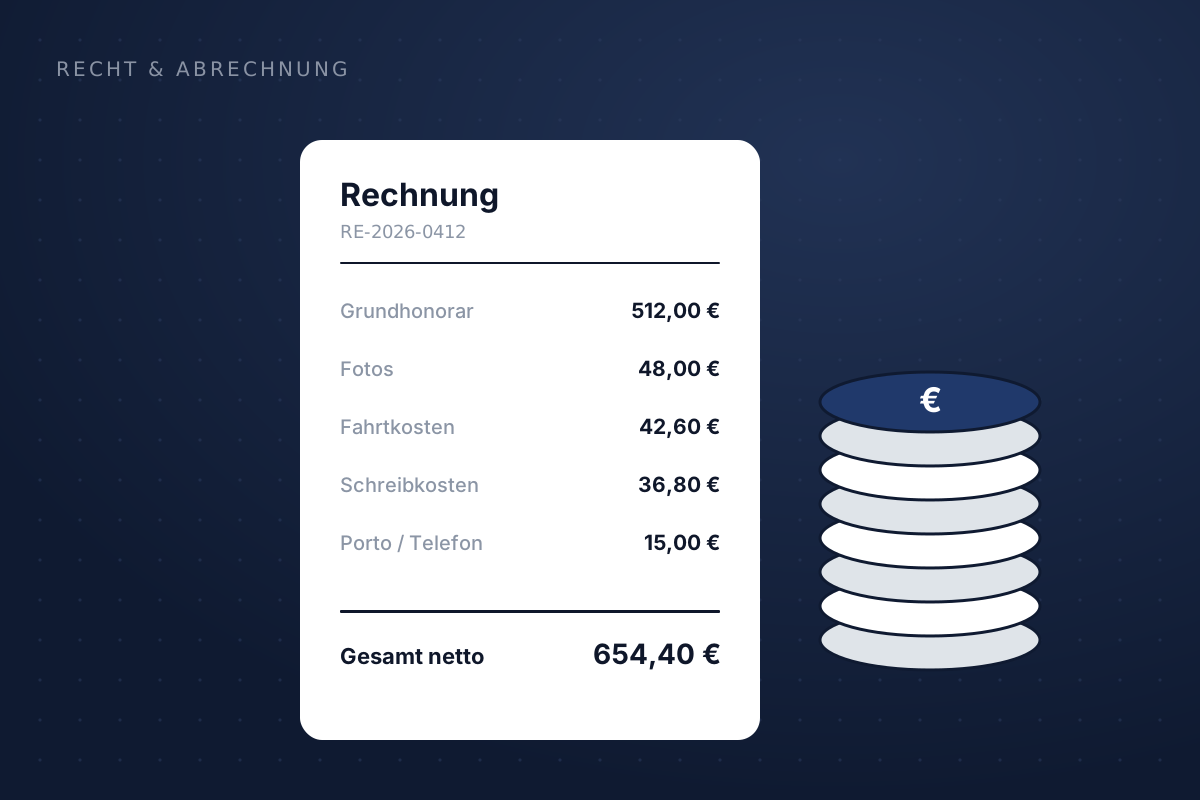
Grundhonorar, Fotos, Fahrtkosten, Schreibkosten und Porto sollten als eigene Positionen in der Rechnung stehen. Das macht die E-Rechnung sauber und erleichtert die Prüfung beim Versicherer. Wie sich das Honorar zusammensetzt, erklären wir im Beitrag zum Sachverständigenhonorar.
Empfänger richtig anlegen
Hinterlegen Sie bei Kontakten, ob es sich um Privatpersonen oder Unternehmen handelt. So kann die Software automatisch das richtige Format wählen – PDF für Verbraucher, ZUGFeRD oder XRechnung für Unternehmen.
Versand und Nachweis
Versenden Sie Rechnung und Gutachten gemeinsam aus dem Auftrag heraus. Der Versandnachweis bleibt dokumentiert – hilfreich bei Rückfragen und im Mahnwesen.
Häufige Fehler
- PDF für E-Rechnung halten: Ein PDF per E-Mail erfüllt die Pflicht nicht. Entscheidend ist der strukturierte Datensatz.
- Nur die Sichtdarstellung archivieren: Bei ZUGFeRD muss die Datei mit dem eingebetteten XML aufbewahrt werden, nicht ein Ausdruck.
- Empfänger nicht unterscheiden: Wer alle Kontakte gleich behandelt, schickt Privatpersonen unnötig XML oder Unternehmen eine unzulässige PDF-Rechnung.
- Zu spät anfangen: Eine Umstellung kurz vor dem Stichtag lässt keine Zeit für Tests mit wichtigen Auftraggebern.
- Insellösung für Rechnungen: Wenn Rechnungen in einem separaten Programm entstehen, werden Honorar und Nebenkosten doppelt erfasst.
So hilft die Gutachter-Software
Am wenigsten Aufwand haben Sie, wenn die Rechnung direkt aus dem Gutachten entsteht. In ClaimSuite werden Honorar und Nebenkosten aus dem Auftrag übernommen, das Format richtet sich nach dem Empfänger, und die Rechnung wird zusammen mit dem Gutachten versendet und archiviert. Die Übergabe an Ihre Buchhaltung, etwa per DATEV-Schnittstelle, rundet den Ablauf ab.
Checkliste
- Empfang von E-Rechnungen eingerichtet (Postfach, Ansicht, Archiv)
- Umsatz geprüft: Pflicht ab 2027 oder ab 2028?
- Kontakte nach Privatperson / Unternehmen gekennzeichnet
- Software erzeugt ZUGFeRD und XRechnung
- Honorar und Nebenkosten als einzelne Positionen angelegt
- Aufbewahrung im Originalformat sichergestellt
- Abläufe mit Steuerberatung abgestimmt
Häufige Fragen
Muss ich als Kfz-Sachverständiger E-Rechnungen ausstellen?
Für Rechnungen an Unternehmen ja: Bei mehr als 800.000 € Vorjahresumsatz ab 1. Januar 2027, für alle anderen ab 1. Januar 2028. Rechnungen an Privatpersonen sind ausgenommen.
Ist ein PDF per E-Mail eine E-Rechnung?
Nein. Ein PDF ist eine sonstige Rechnung. Eine E-Rechnung hat ein strukturiertes Format nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD ab dem Profil EN 16931.
Brauche ich für Rechnungen an Geschädigte eine E-Rechnung?
Nur wenn der Geschädigte ein Unternehmen ist. Bei Privatpersonen bleibt die PDF- oder Papierrechnung zulässig.
Muss ich E-Rechnungen schon heute empfangen können?
Ja. Seit dem 1. Januar 2025 müssen alle inländischen Unternehmen E-Rechnungen empfangen können. Ein E-Mail-Postfach reicht dafür aus, die Rechnungen müssen aber im Originalformat aufbewahrt werden.
E-Rechnung direkt aus dem Gutachten
XRechnung und ZUGFeRD aus ClaimSuite – ohne Zusatzsoftware.